人类史上最大IPO开锣!900亿融资,8954亿账单,1.4万亿估值
本文由 前沿在线 撰写/授权提供,转载请注明原出处。
以下文章来源于:前沿在线
作者:前沿在线编辑部
时代广场的钟声,即将为 Anthropic 敲响。
一家成立仅五年的公司,正在重新定义华尔街的想象力。
美国当地时间 11 月 10 日,AI 实验室 Anthropic 启动上市路演,发行价定在每股 70 到 78 美元,拟发行 8.25 亿股,股票代码 ANT,11 月 19 日登陆纳斯达克。
数字先摆在这里。
按发行价上限,这次 IPO 最高募资 643.5 亿美元。再加上一笔 260 亿美元的同步私募,总融资规模最高冲到 904 亿美元,约合人民币 6030 亿元。
这是什么概念?
今年 6 月马斯克的 SpaceX 上市,募资约 750 亿美元,已经被称作史无前例。Anthropic 这一单,又把纪录往上抬了一截。
估值更夸张。
按完全稀释口径,Anthropic 最高估值 1.405 万亿美元,约合人民币 9.3 万亿。
即便不算期权和限制性股票,基础市值也有约 1 万亿美元,相当于约四个阿里巴巴。
从 1 亿美元的 A 轮,到 1.4 万亿的 IPO,五年时间,估值涨了两万倍。
但真正值得玩味的,不是它能融多少钱,而是另一组数字。
招股书显示,截至 9 月底,Anthropic 已经签下 8954 亿美元的采购和租赁承诺,绝大部分是算力账单。
这个数字,是它账上现金的 6.8 倍,排期一直延伸到 2045 年。
一边是 900 亿融资,一边是 8954 亿账单。
人类史上最大的一场 IPO,骨子里可能是一场人类史上最大的对赌。
这场赌局怎么来的,Anthropic 凭什么上桌,又藏着哪些雷?
先把吓人的“亏损”拆开,这家公司其实很赚钱
撕掉“烧钱”的标签,这家公司的主业很能打。
一提 Anthropic,很多人脑子里先冒出来的是“巨亏”。
2025 年净亏损 419.65 亿美元,2026 年上半年净亏损 807.48 亿美元,前三季度累计净亏损 1040.39 亿美元。
一年亏掉一个中型国家的 GDP,这公司是不是在烧钱等死?
先别急着下结论。把这上千亿的亏损掰开看,你会发现一个反常识的事实:这里面绝大部分,根本不是真金白银。
以 2026 年上半年为例,807.48 亿净亏损里,约 720 亿来自可转换债券、衍生负债这些金融工具的公允价值变动。
前三季度累计的 1040 亿亏损里,类似的会计费用约 943 亿,占了九成。
这是什么意思?
Anthropic 上市前用了大量可转债融资。公司估值越涨,这些债券未来能换到的股份越值钱,负债端就要重新评估,涨出来的部分在账面上记成亏损。
说白了,这是一笔不花现金的账面数字。
公司越值钱,这笔“亏损”反而越大。它和经营本身,关系不大。
把这层会计噪音拿掉,再看主业,画面完全不一样。
先看收入。2023 年,Anthropic 全年营收只有 4100 万美元。2024 年涨到 3.86 亿,同比增长 841%。2025 年直接冲到 45.85 亿,增长 1088%。
进入 2026 年,曲线还在往上翘。
上半年营收 162.86 亿,第三季度单季 169.56 亿,前三季度累计 332.42 亿,同比增长约 12 倍。截至 10 月 31 日,年化收入运行率已经达到 810 亿美元。
这是一条人类商业史上几乎找不到第二个样本的增长曲线。
增长曲线背后,是一个个真实的对话窗口。
更关键的是,它不光收入涨得猛,直接服务客户的生意还特别赚钱。
招股书没有直接给毛利率,但按财报附注推算,上半年营收成本 23.8 亿美元,对应毛利率约 85%。也就是说,每收入 1 美元,直接服务客户的算力成本只有约 15 美分。
钱主要花在哪?
花在训练下一代模型上。上半年研发费用 97.41 亿美元,约占收入六成,这部分是面向未来的投入,不是当下的成本。
再看经营利润。
2026 年二季度,Anthropic 按美国会计准则实现经营利润 9.74 亿美元,经营利润率 8%。一季度还亏损 16.67 亿,到了二季度就转正。
现金流也给出了同样的答案。2026 年上半年,经营活动现金流为正 39.29 亿美元,而 2025 年全年还是负 26.37 亿。
这意味着,公司的主业已经能自己挣出现金,不再纯粹靠输血续命。
所以,正确的理解是这样:Anthropic 不是一家只会烧钱的公司,它的主业毛利率高达 85%,经营利润和现金流都已经转正。那些吓人的巨额亏损,主要是上市前融资结构制造的会计现象。
这是讨论后面一切问题的前提。先把“AI 公司只会烧钱”这个刻板印象拿掉,我们才能看清它真正的风险在哪。
8954 亿,一张排到 2045 年的账单
如果说主业很赚钱,那 8954 亿这个数字,又是怎么回事?
这才是 Anthropic 故事里最硬核的部分。
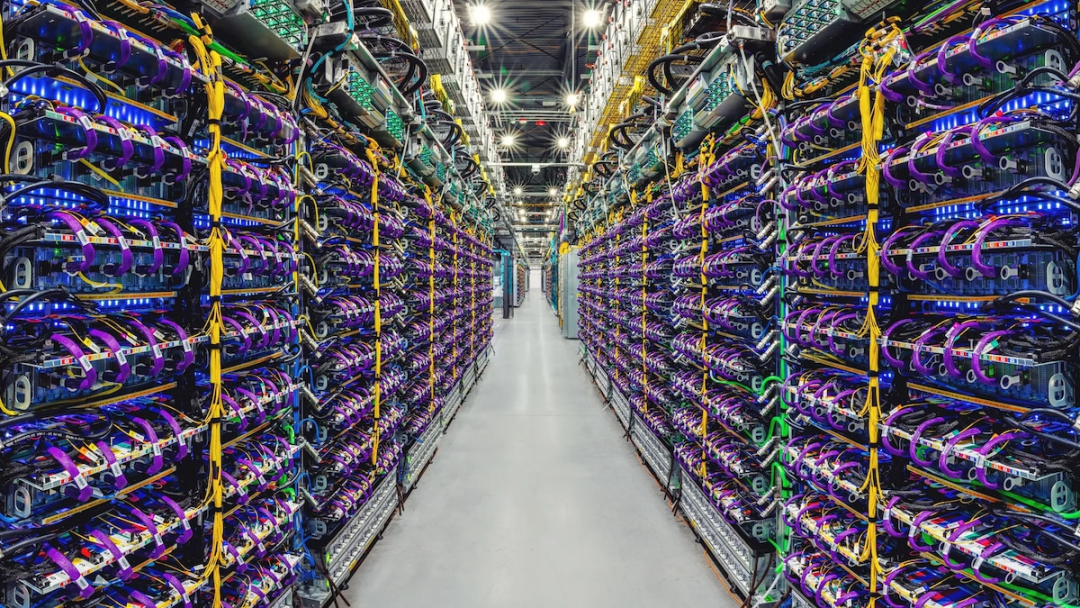
截至 9 月底,公司通过采购承诺和租赁协议形成的累计支出承诺达到 8954 亿美元,绝大部分和算力、基础设施有关。
先建立一个量级感。这笔钱,是公司账上现金和短期投资 1318.45 亿的 6.8 倍。
其中约 4475 亿要在 2030 年底前兑现,未来 12 个月内到期的约 698 亿,剩下的一直排到 2031 年至 2045 年。
结构上,尚未开始的租赁承诺约 3214 亿,固定最低采购承诺约 2656 亿。
那么,这笔天价账单到底付给了谁?
把名单摊开,几乎就是一张全球算力产业链的权力图谱。
博通,约 1612 亿美元,主要是芯片和设备租赁,是单笔最大的承诺。
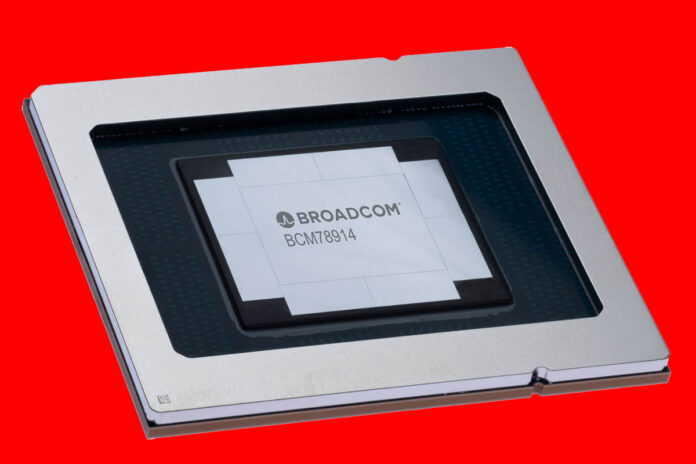
供应商名单上的第一个名字,就值 1600 亿美元。
谷歌,约 1213 亿美元,最新文件已经上调到 1216 亿。
SpaceX,最高约 1205 亿美元,期限一直延伸到 2036 年。
亚马逊,约 1100 亿美元。
微软,约 449 亿美元,最新上调到 492 亿。
还有云服务商 Lambda,约 349 亿美元,但公司已经提示,这份协议存在取消风险。
这还没算完。
Anthropic 还计划额外采购 1250 亿到 1500 亿美元的谷歌芯片,在 AMD 芯片上的支出超过 200 亿。这部分没有固定合同金额,因此不计入 8954 亿的总盘子。
这些合同里,大量采用一种叫“照付不议”的模式,英文是 take-or-pay。
四个字概括:不管你用不用,钱都得照付。
这就意味着,哪怕未来客户需求不及预期,哪怕模型调用量下滑,Anthropic 依然要为这些提前锁定的算力和机房买单。这不是可选项,是写进合同的刚性义务。
为什么要签这么大、这么硬的单?
因为在 Anthropic 的判断里,AI 世界的瓶颈在算力,而且可预见的未来,需求会一直超过供给。谁提前锁住算力,谁就锁住了前沿的位置。
为了拿到足够的算力,这家公司甚至开始亲自下场,干起了过去只有云厂商和基础设施商才会干的活。
它组建了数据中心团队,自己买芯片、买服务器、买冷却系统,直接参与机房建设。
它在全美各地寻找电网资源,研究怎么把废弃的旧煤电厂、旧工业设施改造成数据中心。
前加密货币矿企 TeraWulf、Hut 8,新型云服务商 Fluidstack,都因此进入了它的供应体系。这些公司手里有土地、有电力接入、有现成的机房,正好能帮它缩短建设周期。
这套专用基础设施,被命名为 Anthropic Direct。
芯片层面,它也不把鸡蛋放在一个篮子里。
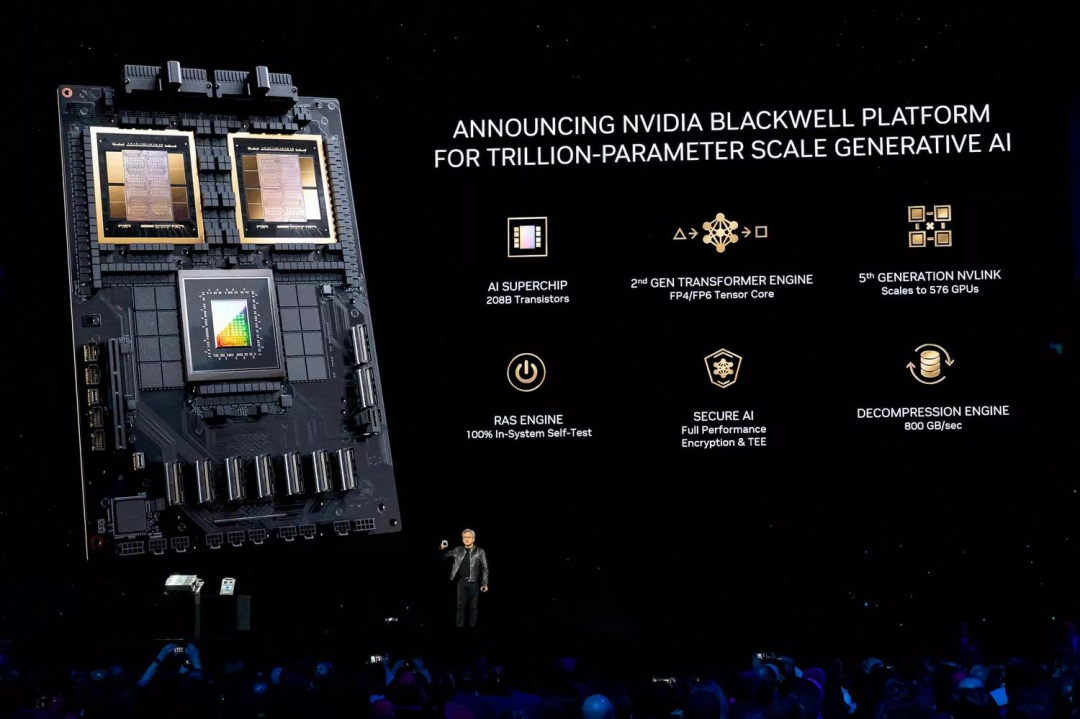
英伟达 GPU、AMD GPU、谷歌 TPU、亚马逊 Trainium,多套架构同时调度,按任务分配不同来源的算力,降低对单一供应商的依赖。
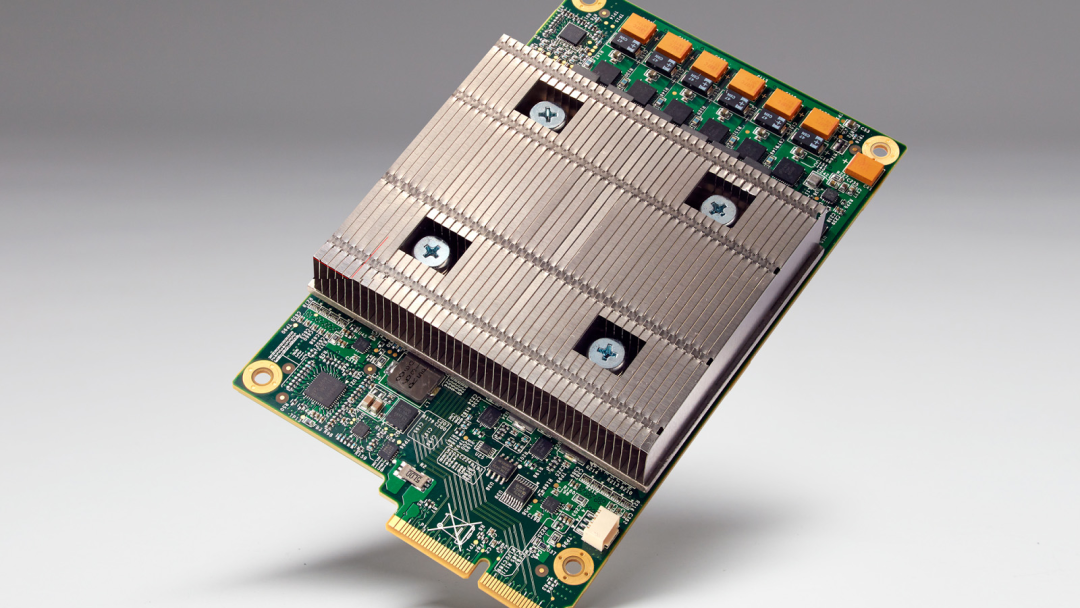
英伟达、AMD、谷歌、亚马逊,多套芯片同时调度。
它预计 2026 年拥有超过 3.5GW 的算力容量,2027 年再翻一倍。
一个以写代码、做模型起家的 AI 实验室,正在变成一家重资产的基础设施买家。它的资产负债表,越来越像一家能源公司或者基建公司。
这就是 8954 亿账单的真实含义。它不是普通的采购,而是一场用近二十年时间、横跨芯片、电力、土地的资源总动员。
今天的利润,是一场时间差,也是一台停不下来的跑步机
现在到了最关键的问题。
既然主业这么赚钱,为什么还要反复融资、签下 8954 亿?当前的高利润,能不能一直持续下去?
答案可能会让乐观的人不太舒服:今天的利润,很大程度上是一场时间差的产物。
Anthropic 的算力,大部分是多年期长约,通常提前 12 到 18 个月就订好了。从供应商把算力交付、可以开始使用的那天起,公司就按合同付钱,用多用少都得付。
但收入端完全是另一套节奏。客户当期用多少,就付多少钱,绝大部分没有长期合同锁定。
于是,一个季度要付多少算力费,其实一年多以前就基本定了;而收入,却随着客户当下的用量实时浮动。
今年上半年发生了什么?客户的用量涨得比提前锁定的算力快得多。同样一笔固定的算力费,换来的收入翻了好几倍。
看这组数据最直观。
2025 年一季度,Anthropic 每收入 1 美元,要花 2.51 美元在算力和基础设施上。到 2026 年二季度,这个数字降到了 0.48 美元。
这就是规模效应,也是二季度能实现经营盈利的核心秘密。
但请注意,这个秘密只对今天这批已经交付的算力成立。
招股书自己已经提前打了预防针:当下一批大量新算力上线时,费用会先于收入入账,利润率可能被大幅压低,不排除公司重新回到亏损。
换句话说,眼下的高盈利,是“老算力的固定成本”遇上“爆发式新需求”撞出来的阶段性结果,不是一个可以简单外推的稳定状态。
更值得警惕的,是这套结构的被迫性。它像一台跑步机,一旦上去,就没有减速这个选项。
照付不议的合同,把天量的固定成本牢牢锁死。这些成本必须靠持续扩张的收入来摊薄。
需求增长一旦放缓,今天帮你锁住优势的长约,明天就会变成把你拖下水的绞索。
服务器一旦点亮,就很难再停下来。
Anthropic 不是在“选择”扩张,而是被合同结构绑架着,只能不停地扩张。
这也解释了三季度发生的事。
第三季度,公司营收 169.56 亿,依然在涨,但经营端却录得 5.67 亿美元亏损,而二季度还是 9.74 亿的盈利。
为什么逆转?
因为客户需求增长太快,超过了提前锁定的算力供应,公司不得不临时到市场上抢购额外资源。当季短期算力采购约 50 亿美元,而短期合同的价格,明显高于多年长约。
当季算力与基础设施费用达到 98.63 亿,占收入的比例从二季度的 48% 升到 58%。剔除股权激励等因素后,调整后经营利润率从 19% 降到 15%。
这就是跑步机逻辑的真实代价。为了不让客户因为排队而流失,它必须为“即战力”支付溢价,而这会立刻侵蚀利润。
招股书还提示了极端情形下的连锁反应。
收入端八成按用量计费、没有长约保障,支出端却是刚性的照付不议。如果客户收入增长无法覆盖付款,或者公司无法以合理条件继续融资,某些商业协议一旦违约,就可能触发信贷协议和可转债里的交叉违约条款,导致债务提前到期,甚至供应商终止合作。
一环扣一环,停不下来,也不敢停。
理解了这一层,你就明白为什么 Anthropic 如此迫切地需要这笔 900 亿融资。它不是为了锦上添花,而是为了给这台高速运转、却随时可能因为资金断裂而失控的机器,提前储备燃料。
七巨头的资金闭环,和被两面夹击的“能力差”
要看懂这场 IPO 的真正深度,还得回答一个更尖锐的问题:Anthropic 账面上的高增长,到底有多少是真实的第三方需求,又有多少是被一套资本结构制造出来的?
先看这次 260 亿私募配售的名单:谷歌、英伟达、AMD、博通、美光、微软、台积电,七家科技巨头集体入局。
其中谷歌和英伟达各投 100 亿,两家合计占了私募规模的 77%。
注意这些公司的身份。
谷歌,既是 Anthropic 的云服务商和芯片供应商,又是它的股东,还是它的竞争对手。
英伟达,靠卖 GPU 给 Anthropic 赚钱,现在又掏出 100 亿当股东。
亚马逊,既是最大的云供应商之一,又是重要股东。
供应商、客户、股东,三重身份在同一批巨头身上重叠。
七巨头集体入局,把这场 IPO 变成了内部融资。
这就构成了一个值得反复琢磨的资金闭环:巨头们出钱建算力,Anthropic 用照付不议的合同把这些钱变成巨头的确定性收入,巨头再通过股权投资把钱回流给 Anthropic。
资金在一个由巨头和 Anthropic 组成的圈子里循环,自我强化。
出钱的、收钱的、持股的,往往是同一家公司。
Evercore ISI 的分析师马哈尼有个判断很到位:Anthropic 和大型云厂商之间的关系,同时具备客户、竞争者、销售渠道和投资对象四重属性。
这带来一个绕不开的问题:当交易对手和股东是同一批人,这些关联交易的公允性如何衡量?招股书里那条陡峭的增长曲线,含金量到底有多高?
这不是说 Anthropic 的需求是假的。
企业客户的爆发式增长有大量独立数据支撑。但在一个被资本和关联方深度绑定的结构里,投资者需要更清醒地分辨,哪些是真实的市场需求,哪些是生态系统内部的资金流转。
再把目光转向外部,Anthropic 赖以生存的“前沿溢价”,正在受到两面夹击。
先看清它的竞争位置,很有意思,两条战线表现完全相反。
消费端,它是追赶者。
ChatGPT 占生成式 AI 网页流量的 56.4%,Claude 的聊天机器人会话量仅为 ChatGPT 的约 9%。在 C 端,奥特曼依然是绝对的王。
但企业端,它是领跑者。
企业 API 支出中 Anthropic 约占 55%。2026 年 6 月,它在企业 AI 订阅市场的份额达到 41%,首次反超 OpenAI 的 39.5%。
在最赚钱的 AI 编程赛道,它的优势更大。Claude Code 占据约 54% 的市场份额,是 OpenAI 约 21% 的两倍多。
它的护城河,本质上是“能力差”。
85% 的高毛利,全部建立在一个前提上:模型始终领先开源和对手一到两年,让企业愿意为这部分差距支付溢价。
问题是,这个能力差的保质期,正在变短。
第一股压力来自 OpenAI 的价格战。
今年 6 月,OpenAI 推出主打低价的 GPT-5.6 系列,其中两款分别降价 80% 和 20%。在 OpenRouter 的样本里,年初 Anthropic 还拿走约四分之三的支出,到 9 月已经和 OpenAI 大致持平。
第二股压力更根本,来自开源模型。
在开发平台 Vercel 的 AI 网关上,开放权重模型处理的 token 占比,已经从去年 12 月的 7% 飙升到今年 8 月的 56%。AT&T 约 40% 的 AI 工作负载已经交给开源模型,并计划一年内提高到 70%。
当 80 分的开源模型就能满足大部分企业需求,而且便宜得多,95 分的闭源模型还能不能维持 10 倍的定价?
软件史上,靠单一技术领先维持垄断租金的公司极少。
真正持久的护城河,最终都要回到生态、转换成本和规模锁定。而 Anthropic 手里,目前主要还是技术本身。
缩放定律能保证它的模型越来越强,却保证不了它一直卖得出溢价。
更值得注意的是,这场豪赌不止 Anthropic 一家。摩根士丹利的统计显示,七家云厂商和芯片商的表外承诺与信用支持,已经超过 3.1 万亿美元。
整个 AI 产业链,其实绑在了同一辆车上。前沿溢价能维持多久,关系到的是这一轮 3.1 万亿美元投资的整体回报。
一荣俱荣,一损俱损。
最后
11 月 19 日,信仰开始报价
到了这一步,多空双方已经没有多少共识。
看多的人,盯着那条陡峭的增长曲线。他们赌企业 AI 需求持续爆发,收入指数级增长,规模效应最终带来稳定盈利,Anthropic 成为 AI 时代的基础设施级公司。
公司自己预计,年底年化收入超过 1000 亿美元,2028 年达到 1900 亿到 2000 亿。
看空的人,态度激烈得多。
独立研究机构 New Constructs 只给 1500 亿美元估值,和目标差了 13 倍,称这是“2026 年最荒谬的 IPO”。它的核心论点是,闭源模式在开源冲击下很难真正赚到钱。
要支撑 2 万亿估值,Anthropic 的利润得达到英伟达上一年度净利润的两倍,而它现在还在亏损。
“大空头”迈克尔·伯里更极端,直接呼吁市场下跌来阻止这场 IPO,理由是这些公司会吸走数万亿美元,再把它们毁掉。
历史其实给过类似的剧本。
铁路、光纤、电信,每一次通用技术革命,都伴随着“基础设施先于应用”的过度建设。泡沫破裂之后,路和网都留了下来,真正改变了世界,但修路人、建网者,却批量死掉了。
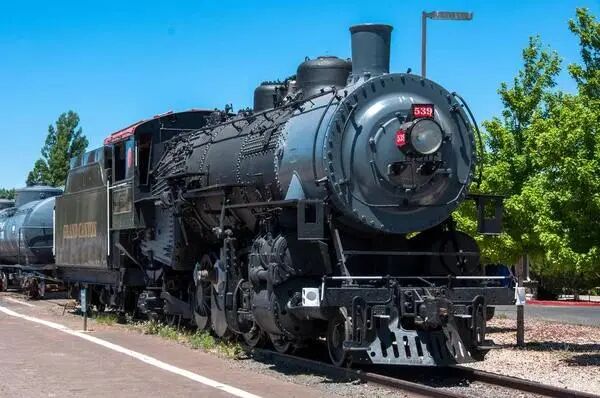
技术的真实价值,和具体公司的投资回报,从来都是两件事。 Anthropic 可能真的在修一条通往未来的高速公路,但修路人未必能等到收费那天。
一个颇具讽刺意味的细节是,Anthropic 自己的招股书,用了 80 页罗列风险因素,包括模型抵抗关闭、隐藏操纵、出现勒索行为。一家公司自己都在警告 AI 可能带来生存性风险,投资者又该给这份风险打几折?
Anthropic 已经用 85% 的毛利率、转正的现金流证明了一件事:大模型今天确实能赚钱。
但它还没证明另一件事:当 8954 亿照付不议的账单陆续到期,当开源和价格战不断压缩前沿溢价,这台停不下来的跑步机,能不能一直转下去。
11 月 19 日,纳斯达克开盘的钟声会敲响。
那一天的价格,是华尔街给 AI 信仰的第一个公开报价。
而这,只是考试的开始。
扫一扫 在手机阅读、分享本文

扫码关注公众号
获取更多技术资讯
{{ val.activity_name }}

免费领取技术福利
发送名片申请入群
Hy4发布,我们让它写了份腾讯研报
2026-11-09
六票就能换掉黄仁勋,英伟达为什么不换?
2026-11-11
为什么「陪伴」,注定是 Personal AI 的核心
2026-11-09
李佳琦卖出2万亿Token,AI开始走进购物车
2026-11-09
豆包工作进企业,要过几道关?
2026-11-10
欧美AI基建大崩盘,手机和PC有望降价?
2026-11-10
千问办公2.0实测:AI办公,一人成军
2026-11-11
2027,AI办公一场大战,一触即发
2026-11-10