Hy4发布,我们让它写了份腾讯研报
本文由 DoNews 撰写/授权提供,转载请注明原出处。
以下文章来源于:DoNews
作者:李信马
11 月 4 日,腾讯混元发布了最新一代大语言模型 Hy4,官方发布中称其“首次跻身最强开源模型之列”。(不过 Hy4 权重尚未开源,官方称将于近期开源并发布模型系统卡片)
相比 Hy4 preview,Hy4 在预训练和后训练上显著扩展了数据和训练规模,首次引入视觉理解能力,并大幅提升了指令遵循、长文理解、长程智能体等综合效果。同日发布的 Agent Arena 评测数据显示,腾讯混元 Hy4 总榜排名第 14,在国产模型中仅次于 Kimi K3.1 Pro(Max),两者性能得分相差不到 1%。
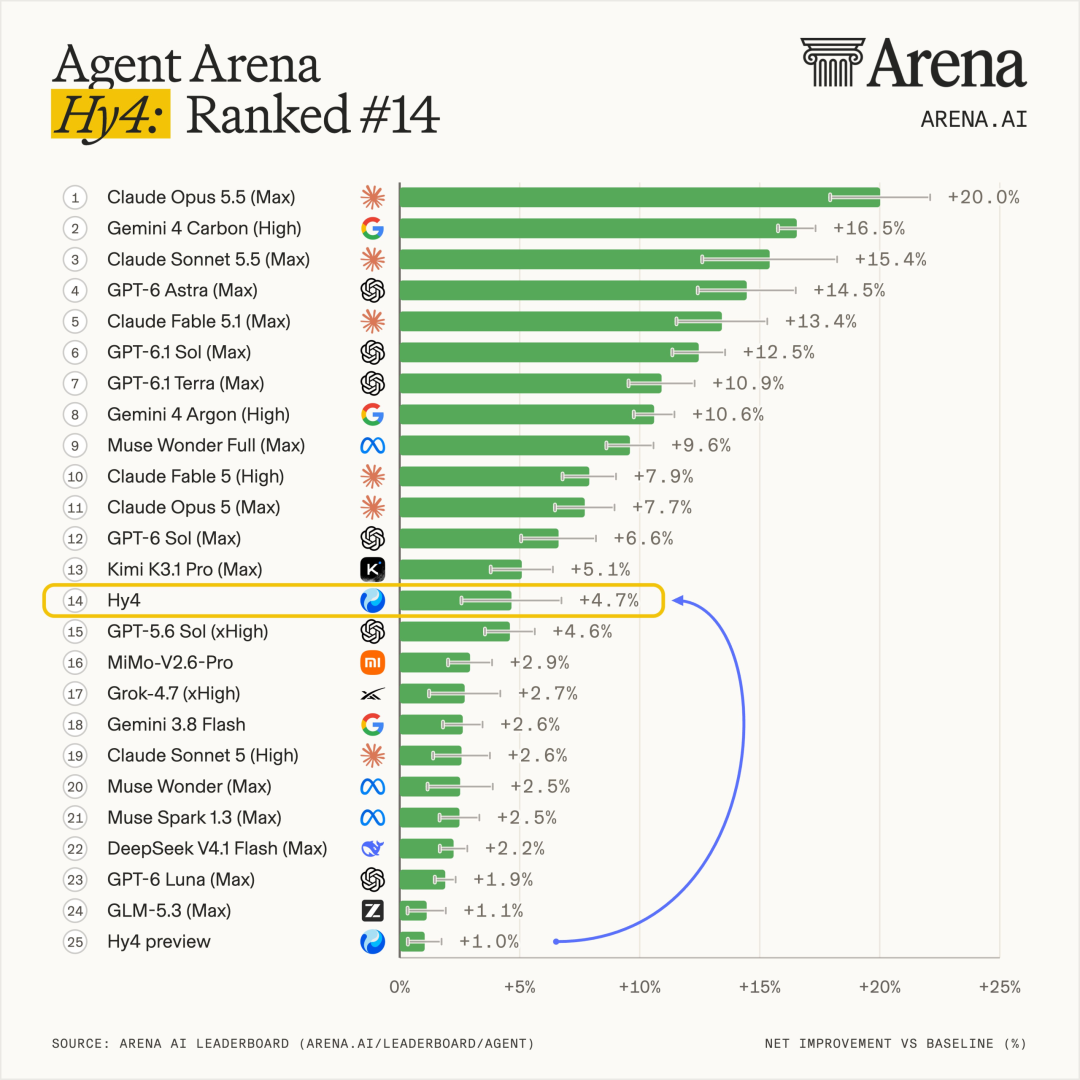
不过在价格上,Hy4 每个任务成本为 0.55 美元,比 Kimi K3.1 Pro(Max)低约 62%。这不禁让人想起今年 6 月初,汤道生和姚顺雨的对话,当时姚顺雨表示:“(对模型来说)最重要的事情是 performance,如果你的 performance 好,性价比是最关键的事情。”而他口中的性价比第一是性能,第二点是成本。
在这两点上,Hy4 看来达到了不错的平衡表现,也成功进入了 Agent Arena 帕累托前沿,即同等成本下效果最优的模型之一。
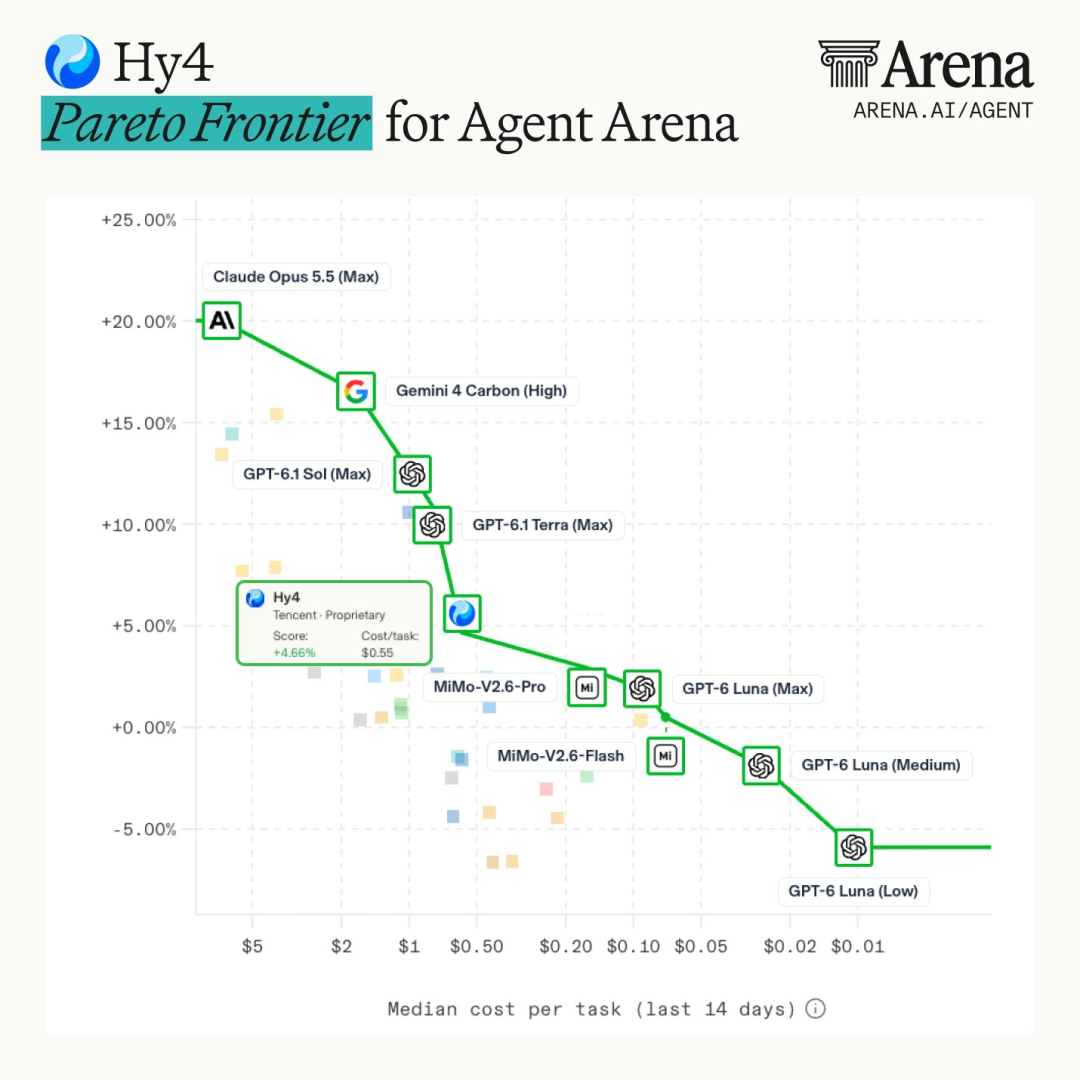
注:Agent Arena 是 AI 模型评测平台 Arena 推出的智能体能力评测榜单,核心思路是把评测从“考试”拉回到“干活”——不看单轮答题分数,而看模型在真实任务中能不能稳定交付结果。
不过,它在实际工作中的表现如何?我们注意到,官方发布中提到,Hy4 重点强化了专业金融分析能力,基于真实金融场景构建了数千个工作空间和上万个高质量任务,让模型充分学习基金研究、证券分析、量化策略、资产配置、公司金融、财税会计等方向的专业流程与规范。
混元还联合腾讯金融科技FiT开展了 213 位专家的金融众测,基于 579 个真实金融任务的结果显示,Hy4 综合表现得分 3.04,位居开源模型第一。作为对比,Kimi K3.1 Pro 得分为 2.68,GLM-5.3 为 2.68,DeepSeek-V4.1-Flash-1017 得分为 2.97。按这个表现来说,Hy4 就是我们大多数人方便接触到的最好的金融模型了。
由此,我们产生了一个有趣的想法——为什么不用 Hy4 来研究下腾讯控股(HK00700)?恰好 WorkBuddy 已经上线了 Hy4,于是我们仿照写了一版中文 prompt:
你是一名专业股票研究分析师。请为腾讯控股(HK00700)制作国内券商风格的首次覆盖报告及可复算财务模型,数据截至最近一个已完成的交易日。
1. 数据:获取近 3-5 年财报、最新行情、业务结构、股东、公告及同业一致预期,标明来源、日期、币种和单位。区分实际值、预测值与假设;缺失数据明确说明,禁止编造数据、机构或分析师身份。
2. 研究:根据行业及商业模式确定分析框架,形成一句话投资逻辑、三条可验证论点和关键经营指标。报告包含投资摘要、公司与行业分析、竞争优势、增长驱动、盈利预测、估值、催化剂及风险;有一致预期时说明预期差。
3. 模型:建立历史期及未来三年利润表、资产负债表和现金流量表,集中管理收入、利润率、营运资本、资本开支、融资及分红假设。验证资产负债平衡、现金衔接和利润权益勾稽,禁止无解释倒挤。
4. 估值:选择适合公司的方法,列示可比公司、目标价依据及乐观、基准、悲观情景,不强套估值模板。
5. 交付:输出 A4 研报 PDF 和估值模型 xlsx。报告数字与图表从模型统一生成,附数据来源及假设说明,检查计算、图表、目录和分页。
在经过了接近两个小时的思考以及数次报错,并用光了免费额度后,生成的报告给出的结论是:
给予买入评级(首次覆盖)。基准情景目标价 593.80 港元,对应 2026-11-04 收盘价 401.60 港元有 +47.9%空间;悲观 336.45 港元(-16.2%)、乐观 717.34 港元(+78.6%)。
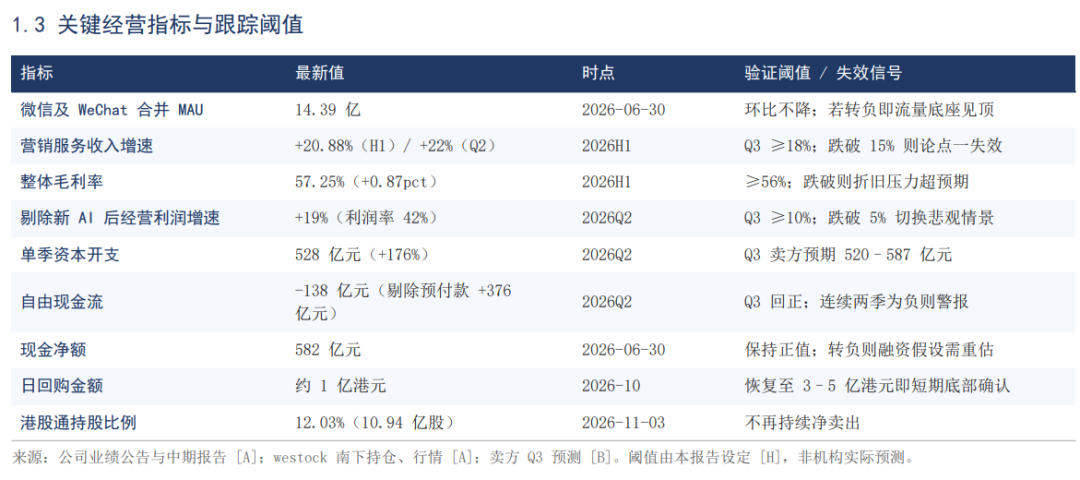
这无疑是非常看好腾讯未来的发展,用一句话来描述它的投资逻辑,那就是买腾讯本质上是买「14.39 亿微信月活流量被 AI 重新定价的看涨期权」,代价是接受 2026–2027 年折旧与研发前置造成的利润空窗。
2026 年腾讯股价下跌了 32.36%,PE(TTM)压到 13.47 倍、PB 压到 5 年 2.1% 分位,报告认为,是因为市场把两件事同时线性外推了,一是 AI 资本开支永久化,二是回购缩量等于现金流枯竭——第一条只对了一半,第二条是误读。
原因是 2026Q2 剔除新 AI 产品(指混元模型、WorkBuddy、CodeBuddy、微信 AI 等)后 Non-IFRS 经营利润仍同比增长 19%、经营利润率达到 42%,证明核心业务的利润创造力没有退化;自由现金流的负 138 亿元中有 514 亿元是算力采购预付款,剔除后为正 376 亿元,腾讯的核心现金引擎没有坏,坏的是投入与收入的时点错配,而回购缩量本身是真实的估值支撑退坡。
当然,报告中也表示,如果三季报显示剔除 AI 后内生经营利润增速跌破 5%、或净现金转负,就应切换至悲观情景的 336.45 港元。
有趣的是,混元模型出现的两次,一次是报告要求将其作为成本项剔除,另一次是在“短期催化”(0–3 个月)下,将其作为 AI 产品早期付费信号提到。但当笔者向 WorkBuddy 询问是否关注到今天 Hy4 正式发布时,它承认没有覆盖到,并建议对腾讯这种模型迭代直接驱动叙事的公司,产品发布是基本面事件,流程上要加一条——数据截止日及前一交易日的公司公告、官方博客、产品发布必须扫一遍,并在附录 D 写明取数范围。
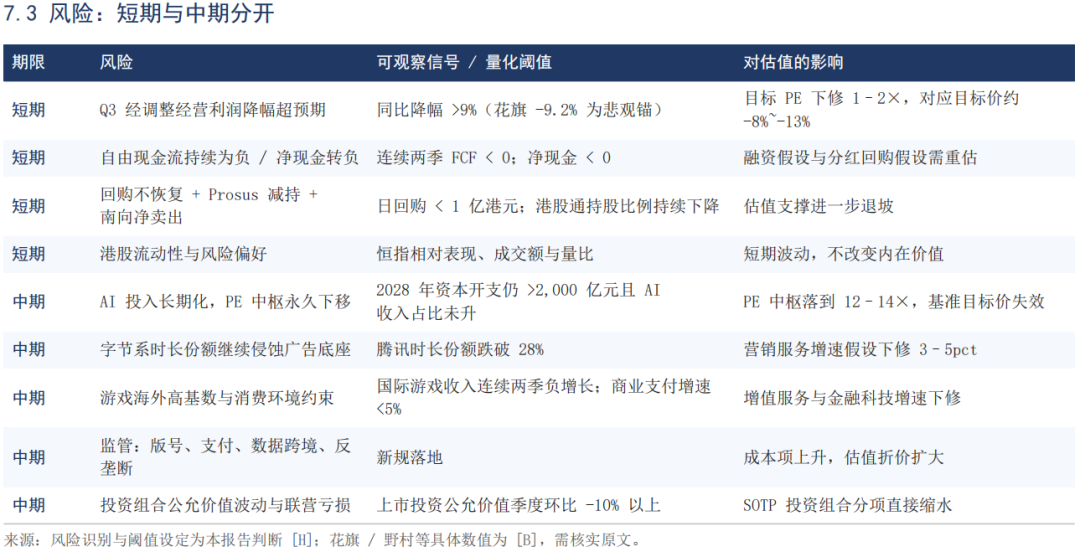
不过,它并不打算改变它的结论,因为 Hy4 把「腾讯的 AI 投入能不能变成可售卖资产」从抽象判断变成了可跟踪的问题,但没有改变任何已入模的数字。报告在有关中短期风险观察的方面,也给出了全面的建议。
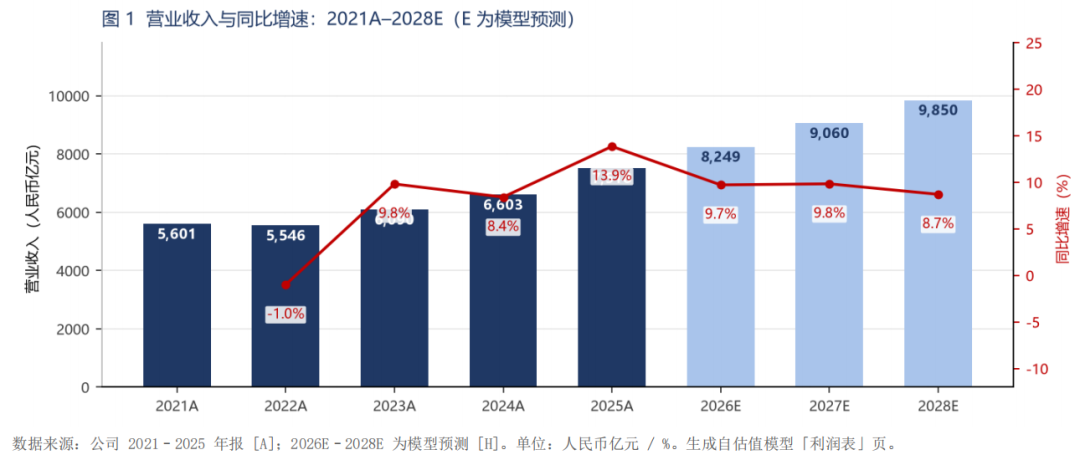
总的来说,对于关注腾讯的人来说,这份报告相当有参考价值,完成度高,作图的水平也不错,说是机构出品的也足以以假乱真。随着腾讯财报即将在 11 月中下旬发布,部分报告中的信号也将公布,届时就能更好地度量出这份报告的含金量了。比如下图有关营业收入的预测,大概明年 3 月就能验证了。
回到 Hy4,除了 WorkBuddy 外,在腾讯云的 Tokenhub、CodeBuddy、元宝、企业微信智能助理大圆、ima 等产品也已经上线,API 同步接入 OpenRouter、Hermes、OpenCode 等平台,之后还将接入 QQ、王者荣耀、和平精英、微信读书、腾讯新闻等腾讯系产品。
在参数规模和数据规模上,Hy3 系列参数不到 300B,Hy4 系列达到 770B。据悉,下一代 Hy5 规模将进一步扩大。不过,混元团队也表示,Hy4 与顶尖闭源模型仍然存在较大差距,尤其是在内部构建的前沿数学、长程开发、模型迭代、视觉问答等领域的高难度测试集上。
下面是混元 Hy4 发布时的官方benchmark对比图,可以看到在公开题上,Hy4 处于开源第一梯队,整体第二三名的位置,但和 GPT 6.1 Sol、Claude Opus 5.5 还有一定差距;在内部自建高难题上(3DArena-Modeling、E-Bench 2.0、Hy-BrowseComp、TenureTrail),差距被明显放大;到 Terminal Bench Science 0.1 这种极难的科研终端任务上,Hy4 得分只有13.8,较最高的得分差出约 4 倍。
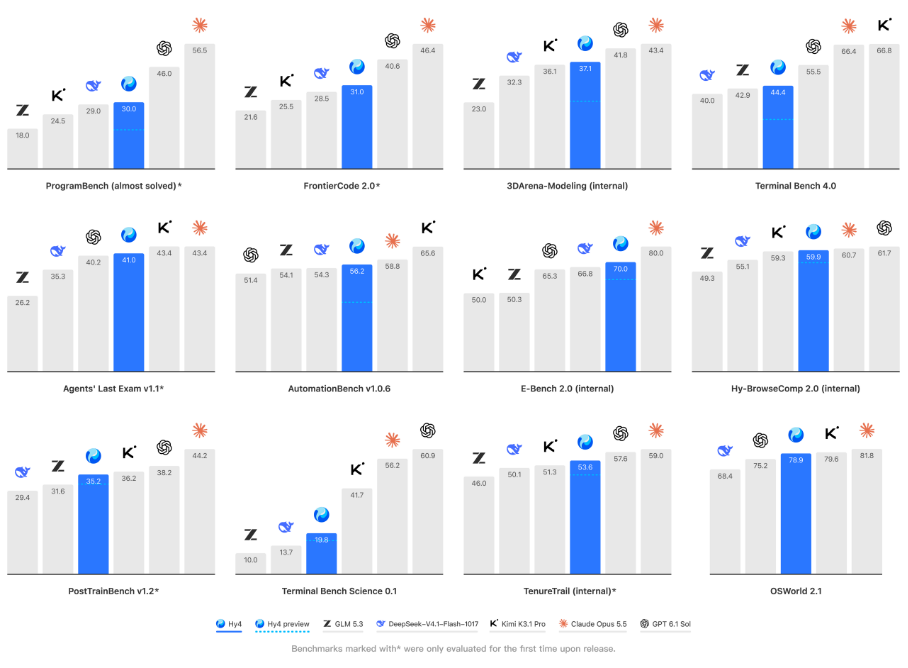
但纵向来看,对腾讯来说,这的确是值得高兴的进步,缩短了和 AI 头部模型的距离。关于 Hy4,你又是怎么看的呢?
注1:文中插图均来自腾讯官方或 Hy4 生成。
注2:文中评级、目标价及财务预测均由 AI 模型生成,不构成投资建议。
扫一扫 在手机阅读、分享本文

扫码关注公众号
获取更多技术资讯
{{ val.activity_name }}

免费领取技术福利
发送名片申请入群
即梦开始寻找AI短剧的长期伙伴
2026-11-03
这届AI,开始跟着人类学干活了:豆包工作升级实测
2026-11-02
告别单点生成,WorkBuddy 如何让企业上下文跑起来
2026-11-03
AI办公的分水岭,已不在模型“聪明度”
2026-11-02
宇树现人形
2026-11-02
Muse机器人来了!Meta与傅里叶联合造人:物理Agent才是AI终局?
2026-11-03
千问办公的第一场行业战,选在了阿里最不能丢的地方
2026-11-04
Kimi 半年三次道歉:模型越强,生意却越难做?
2026-11-04