App工厂,才是AI时代最被低估的生意
本文由 硅基观察Pro 撰写/授权提供,转载请注明原出处。
以下文章来源于:硅基观察Pro
作者:元元
AI 时代,App 正在变成一种过剩商品。
RevenueCat 数据显示,2022 年初,每个月新上线的订阅 App 还只有约 2000 款。到了 2026 年初,这个数字已经飙升至 1.47 万款,相当于每天都有近 500 款新产品涌入市场。
照这个趋势,最该被颠覆的,就是那些靠批量开发 App 赚钱的“App 工厂”。
但有意思的是,当整个行业还在寻找 AI 应用的商业化答案时,这群低调的“App 厂佬”,已经赚得盆满钵满。
比如土耳其公司 Codeway,短短几年做了 60 多款 App,其中超过一半和 AI 有关。旗下一个教人练英语口语的 Learna,仅 iOS 平台,一个月就能做到 500 万—600 万美元流水。
中国公司杭州睿琪也不遑多让。旗下产品矩阵已经扩张到 36 款左右,其中至少 24 款围绕 AI 展开。最成功的植物识别应用 PictureThis,双端月流水已经达到约 1200 万美元。
从 AI 外教到植物识别,这些看起来并不起眼的细分需求,竟然能撑起每月数百万甚至上千万美元的流水。这背后,其实藏着 AI 应用层一个很重要的变化:
AI 让开发 App 越来越容易,却没有让靠 App 赚钱变得同样简单。
当技术门槛不断降低,发现需求、获取用户和持续变现的能力,反而变得更加重要。而这,恰恰是 App 工厂过去十几年积累的优势。
今天,硅基君就来聊聊,AI 为什么反而让 App 工厂迎来了第二春。
AI 应用层,跑出了一批低调的“工厂”
AI 应用层这两年跑出来的,不只有 Harvey 法律 AI、Rogo 金融 AI、Cursor 编程 AI 这些明星产品。
还有一批相对低调,却已经开始闷声赚钱的玩家,它们就是 App 工厂。
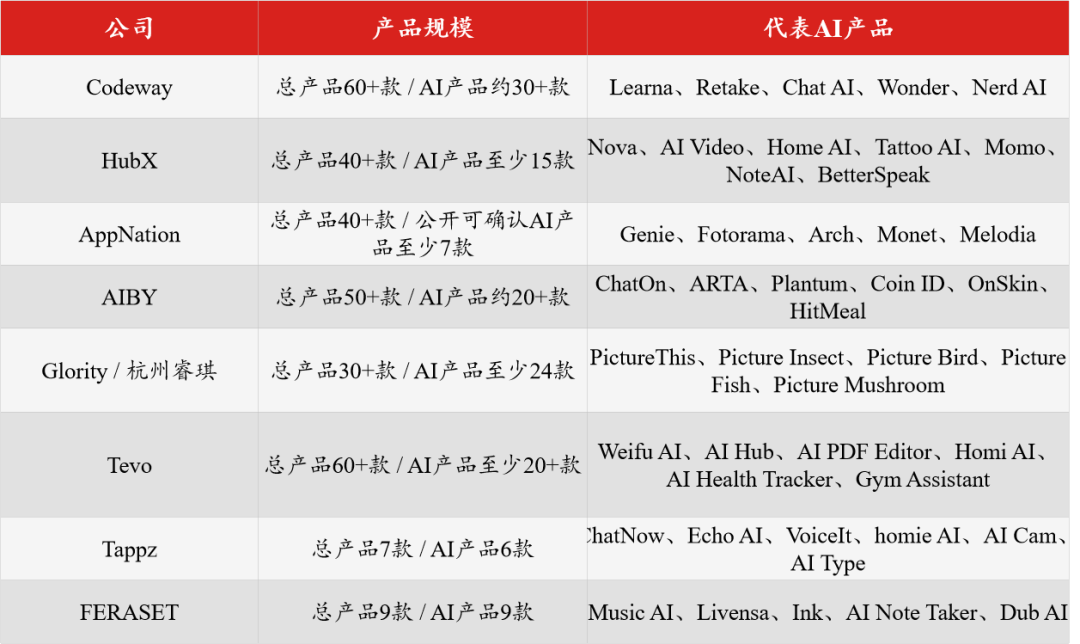
这类公司有一个共同特点:很少把所有资源押在一款产品上,而是同时运营几十款 App,覆盖图片处理、语言学习、健康管理、生活工具等不同需求。
过去,它们主要依靠批量开发工具 App 赚钱。而到了 AI 时代,这套打法正在迎来新一轮增长。
最典型的,就是土耳其公司 Codeway。
Codeway 成立于 2020 年。2024 年初,它还只有 9 款 App 产品,如今已经扩张到 60 多款,其中 AI 相关产品超过 30 款,成为最主要的产品方向。
更重要的是,这些 AI 产品已经开始贡献相当可观的收入。
目前,Codeway 最猛的一款产品叫 Learna,一个装进手机里的 AI 外教。
它的功能很直接,就是让用户随时随地和 AI 练习英语口语。
比如准备出国,可以直接选择机场值机、酒店入住、餐厅点餐等场景。AI 扮演工作人员,用户开口回答,它会顺着对话继续追问,并实时纠正发音、用词和语法问题。
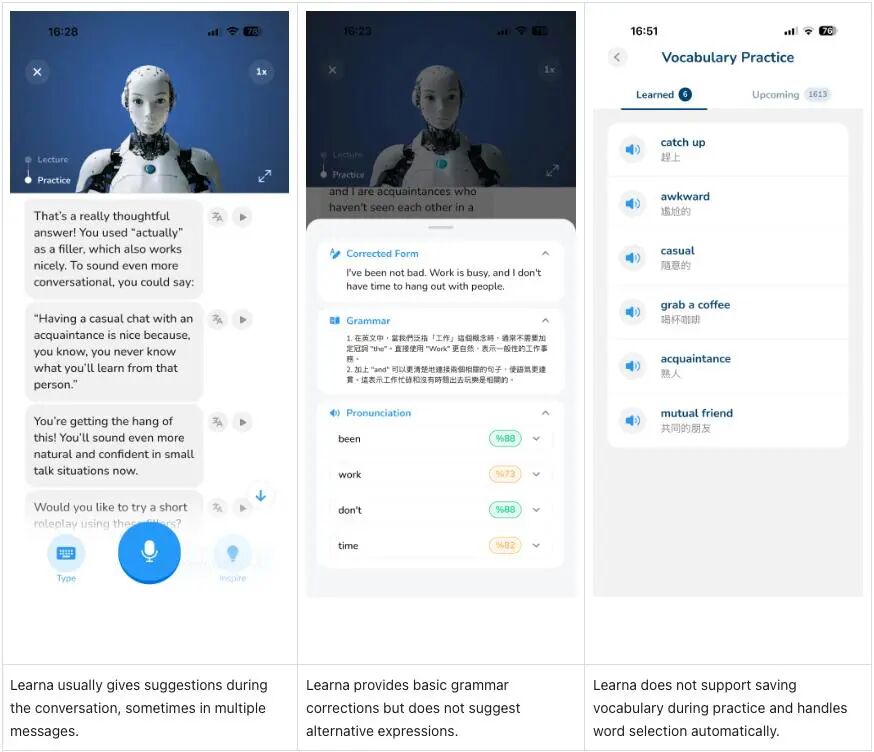
Learna AI 英语外教的口语练习界面
为了让对话更接近真人,Codeway 后来还将 Learna 的语音系统换成了 ElevenLabs。
这次改动甚至直接反映在付费上。
Codeway 与 ElevenLabs 披露的一次 A/B 测试显示,更换语音系统后,Learna 的试用转付费率提高了 9%,用户生命周期价值提高了 11%。
这款产品在 2024 年 9 月上线。短短两年,累计下载量已经超过 1500 万。
根据 Sensor Tower 估算,到 2026 年 9 月,仅 iOS 平台,Learna 近 30 天下载量就达到约 200 万次,商店流水达到 500 万—600 万美元。
一个看上去并不复杂的 AI 口语练习工具,单平台月流水已经做到数百万美元。但 Learna 只是 Codeway 的一条产品线。
旗下 AI 修图应用 Retake 月流水已经达到约 200 万美元,通用助手 Chat AI 约 60 万美元,AI 会议记录 Smart Noter 约 40 万美元,AI 写作工具 TypeAI 也有约 10 万美元。
从英语学习、照片处理到会议记录,Codeway 已经在几个完全不同的需求里,连续跑出了一批能够赚钱的 AI 产品。
另一家土耳其公司 HubX 也是类似打法。
这家公司成立于 2022 年,目前已经做了 40 多款产品,公开产品里至少 15 款已经明确为 AI 应用。2024 年公司还专门成立了 AI Lab,针对旗下不同 App 的场景训练、微调模型。
和 Codeway 相比,HubX 没有特别突出的超级单品,更像是多点开花。
比如旗下的 Home AI,专门解决装修设计的问题。
过去,普通人想看看自己家装修后的效果,往往需要找设计师出图。而在 Home AI 里,只需要拍一张房间照片,选择现代、极简等装修风格,AI 就能重新设计沙发、墙面、配色甚至整个空间布局。
客厅、厨房、卧室、卫生间,甚至房屋外立面和花园,都能单独生成装修方案。
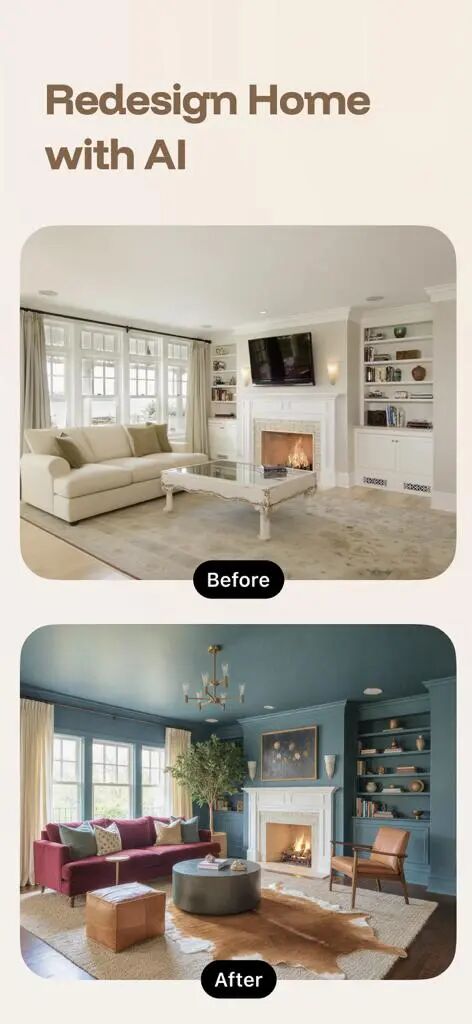
Home AI 利用 AI 生成的房间装修前后效果对比
这个看上去很小众的需求,同样跑出了一门不错的生意。
Home AI 在 2024 年 4 月上线。到 2026 年 9 月,仅 iOS 平台就有大约 50 万月下载,Sensor Tower 估算月流水约 90 万美元。
另一款产品 AI Video,瞄准的则是短视频创作。
上传一张人物照片,AI 就能让照片里的人跳舞;一张静态老照片,也能直接变成视频。用户还可以通过文字生成画面,给人物添加配音和口型同步,最后导出为适合 TikTok、Instagram Reels 和 YouTube Shorts 的竖屏内容。
本来要拍摄、剪辑、做动画才能完成的一条短视频,现在一张图就能起步。这款产品仅 iOS 月流水已经达到约 100 万美元。
再往下,通用助手 Nova、生成纹身方案的 Tattoo AI、做头像和图片的 DaVinci、做 AI 照片和视频的 Momo 也都跑出了几十万美元级月流水。
如今,这套方法也正在被更多 App 工厂采用。
比如成立于 2018 年的 AIBY,目前已经运营 50 多款产品。仅 2024 年以来,就新增了 29 款 App,其中19款与 AI 相关,占比达到 65.5%。
旗下做 AI 图片和视频生成的 ARTA,2026 年 iOS 月流水约 30 万美元。识别硬币的 Coin ID、记录饮食营养的 HitMeal,以及皮肤护理工具 OnSkin,也都形成了十万美元级的月流水。
杭州睿琪则把这种细分需求产品化的模式做得更加彻底。(详情可以参考此前文章:中国最低调的 AI 应用工厂,上线 19 个产品,年收入超 10 亿)
按照目前 App Store 公开产品粗略统计,其产品矩阵已经扩张到 36 款左右,其中至少 24 款围绕 AI 展开。
植物、昆虫、鸟类、鱼类、蘑菇、岩石、硬币、唱片,几乎每一种识别需求,都可以独立做成一款 App。其中最成功的 PictureThis,双端月流水已经达到约 1200 万美元。
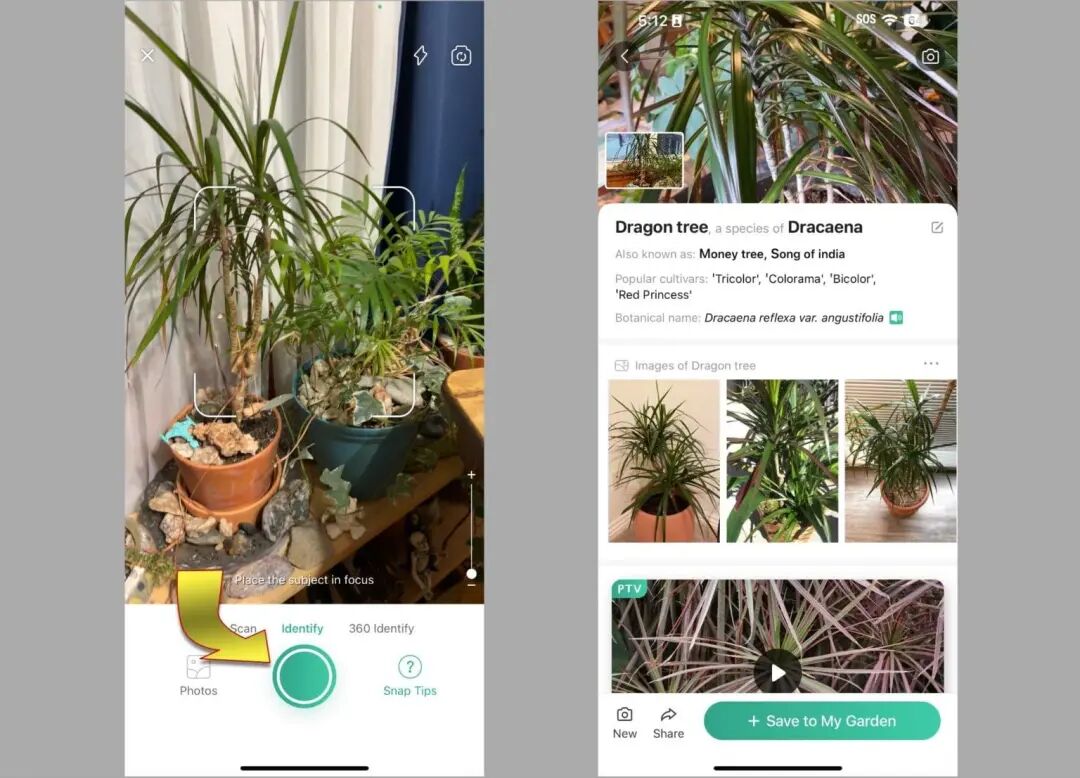
PictureThis 植物识别功能界面
从 Codeway 到 HubX,再到 AIBY 和杭州睿琪,AI 正在成为 App 工厂新的增长引擎,让批量生产 App 的老生意,跑出了新一轮增长。
为什么App工厂能吃到AI红利?
看到这里,你肯定会有一个疑问:
按理说,AI 让做 App 越来越容易,App 工厂原本的优势应该被削弱,结果第一批吃到 AI 红利的,为什么还是它们?
在硅基君看来,这背后主要有三个原因:
首先,AI 降低了开发成本,让过去很多不值得做的小生意,开始变得划算。
美国 App 工厂 Bending Spoons 就披露过一组数据:2025 年第一季度,公司由 AI 编写或共同编写的代码 PR 还不到 10%;一年之后,这个比例已经超过 90%,其中约 70% 可以直接由 AI 完成。
而对 App 工厂来说,这种效率提升还会被进一步放大。
因为它们通常同时运营几十款产品,代码、模型接口、订阅系统乃至投放经验都能重复使用。再加上 AI 降低了设计、开发和维护成本,一款新 App 需要投入的资源就更少了。
于是,过去很多小到不值得立项的需求,现在也有机会变成生意。
比如 AIBY 旗下的 Rock ID,只干一件事:拍一块石头,告诉你它是什么品种。
Peekly 估算,这款 App 目前在 Google Play 的月流水只有大约 5000 美元。市场上还有专门识别蘑菇、昆虫、收藏卡牌的 App,一些产品每个月甚至只有几千美元流水。
放在过去,这点收入可能连一个开发团队都养不起。但现在,只要开发、维护和获客成本足够低,几千美元月流水也可能是一门划算的生意。
一家工厂同时运营几十款类似产品,积少成多,同样有机会形成可观的收入。
AI 让过去因为市场太小而不值得做的需求,开始有了商业价值。
但降本还只是第一层。AI 更大的价值,是把过去技术上做不好的需求,也变成了可以商业化的市场。
比如拍照计算食物热量。
早在 2011 年,DailyBurn 就推出过一款叫 Meal Snap 的 App,对着食物拍张照片,就能自动估算热量。
但当时的技术实在不太靠谱。TechCrunch 测试发现,一小把腰果,软件给出的热量区间竟然从 150 卡一直跨到 614 卡。
几年后,这款产品也从美国 App Store 下架了。
十几年后,Cal AI 重新做了一遍这件事。它利用 AI 识别食物、估算分量,再匹配营养数据库,计算热量以及蛋白质、脂肪、碳水化合物。按照创始人的说法,单次食物扫描的平均准确率已经超过 90%。
结果是,2026 年 3 月被 MyFitnessPal 收购时,Cal AI 累计下载量已经超过 1500 万,过去 12 个月销售额超过 4000 万美元。
同样是拍照算热量,十几年前效果差到难以普及,现在却跑出了一门年销售额数千万美元的生意。
从 AI 外教到装修设计,再到照片生成视频,背后都是类似的逻辑。
视觉、语音和大语言模型的进步,让 App 能够解决的问题越来越多。过去软件做不好的事情,如今开始能够提供用户愿意付费的体验。
成本下降扩大了小需求的生存空间,模型进步则进一步扩大了 App 工厂能够进入的市场。
但问题也来了。当所有人都能低成本开发 App,凭什么最后赚钱的还是这些工厂?
这就涉及第三个原因:AI 正在放大 App 工厂原本积累的商业化优势。
RevenueCat 数据显示,每个月新上线的订阅 App 已经接近 1.5 万款,但上线两年内能做到1万美元月收入的,只有 4.6%。
开发一款 App 越来越容易,真正把产品卖出去却依然很难。
尤其是订阅制 App,下载量只是第一步。用户愿不愿意付费、获客要花多少钱、订阅能持续多久,才真正决定一款产品能否赚钱。
而这恰恰是 App 工厂最擅长的事情。
比如 HubX,就专门开发了两套系统。
第一套叫 XRay,每小时扫描 App Store 和 Google Play 上的数百万款产品,估算下载、收入和增长趋势,寻找正在快速增长的细分市场。
说白了,就是判断现在什么东西正在赚钱,下一款 App 应该做什么。
第二套叫 MarketingX,负责解决产品做出来以后怎么卖的问题。
它能从广告投放第一天开始,预测新用户未来可能贡献多少收入,再根据获客成本,判断广告还值不值得继续投。
如果花 1 美元获取的用户,未来只能带来 0.5 美元收入,就要尽快止损;如果能带来 3 美元,而且扣除其他成本后仍有利润,就有机会继续放大投放。
这套系统支撑 HubX 在没有外部融资的情况下,开发出 40 多款产品,累计覆盖超过 6 亿用户,并持续保持盈利。
对这类公司来说,每一款 App 其实都是一次商业实验,发现需求、开发产品、测试付费、扩大投放,跑通的继续加码,跑不通的及时放弃。
单款产品的成功率未必很高,但只要测试成本足够低、成功产品的回报足够大,整套生意就有机会持续运转。
而 AI 恰好让这套体系变得更高效了。
开发成本下降,意味着同样的钱可以测试更多产品;模型能力增强,意味着可尝试的需求更多;竞争越激烈,App 工厂积累的市场洞察、获客和订阅运营能力也就越重要。
所以,AI 时代 App 工厂的崛起,其实揭示了一个很有意思的变化。
当开发 App 越来越不值钱,决定一款App能不能赚钱的能力,反而变得更值钱了。
Codeway、HubX 们过去积累的那套产品生产和商业化体系,正在 AI 时代释放出更大的价值。
扫一扫 在手机阅读、分享本文

扫码关注公众号
获取更多技术资讯
{{ val.activity_name }}

免费领取技术福利
发送名片申请入群
ChatGPT上了新功能!买衣服前,能直接用AI试穿了
2026-10-08
Muse爆火,dots入场:Personal Agent开始和互联网平台抢入口
2026-10-10
这个国庆,AI眼镜找到了真正的用武之地
2026-10-08
AI办公增长复盘:免费、买量、生态捆绑
2026-10-09
一个万人小岛,靠.ai年赚7000万美元
2026-10-08
国产大模型,正在沦为“产品周期股”
2026-10-09
具身智能冲击IPO:估值盛宴之后狂欢退潮
2026-10-09