具身智能投资人,正在集体“亏钱”
本文由 硅基观察Pro 撰写/授权提供,转载请注明原出处。
以下文章来源于:硅基观察Pro
作者:元元
具身智能,可能是今年最让投资人“上头”的赛道了。
IT 桔子的数据,2026 年上半年国内具身智能发生 312 笔融资,比大模型的 227 笔还多,在整个 AI 细分赛道里排第一。
当一级市场的投资人还在拼命抢项目,早一批入场的机构,已经开始在港股市场亏钱了。
今年 13 家机器人企业赴港上市,其中 8 家破发。10 家公司的基石投资者合计投入 48.61 亿港元,如今理论净浮亏 8.55 亿港元。
更憋屈的是,还要锁仓半年,想跑都跑不了。
而更早入场的 VC 也没好到哪去。12 家公司末轮融资的单股账面回报率中位数只有 70.4%。按当下的行情,亏钱是大概率的事。
更惨的是,即便熬到解禁,这些投资人也未必卖得出去。13 家公司的机构持仓市值,保守估计超过 209 亿港元,其中 8 家日均成交额不足 2000 万港元。
假设机构每天卖出的金额占市场成交额的 20%,按照当前成交量静态测算,这批机构想要全部清仓,所需时间的中位数高达两年!
于是,具身智能出现了讽刺的一幕:一级市场的投资人还在争着把钱投进去,那些早一步上市的投入,却开始发愁怎么把钱拿出来。
这场资本盛宴,正在逐渐演变成一场漫长的退出困局。
基石投资人,成了站岗的
这轮机器人 IPO,最先被市场教育的是基石投资者。
基石本来是干什么的?给发行背书,稳住市场,理论上是最早拿到筹码、最安全的一档。但在这批机器人股上,基石变成了最后接棒的那个人。
今年以来 13 家机器人企业赴港上市,8 家破发。其中 10 家引入了基石投资者,合计投入 48.61 亿港元,按最新股价算,理论净浮亏 8.55 亿港元——两成本金没了。
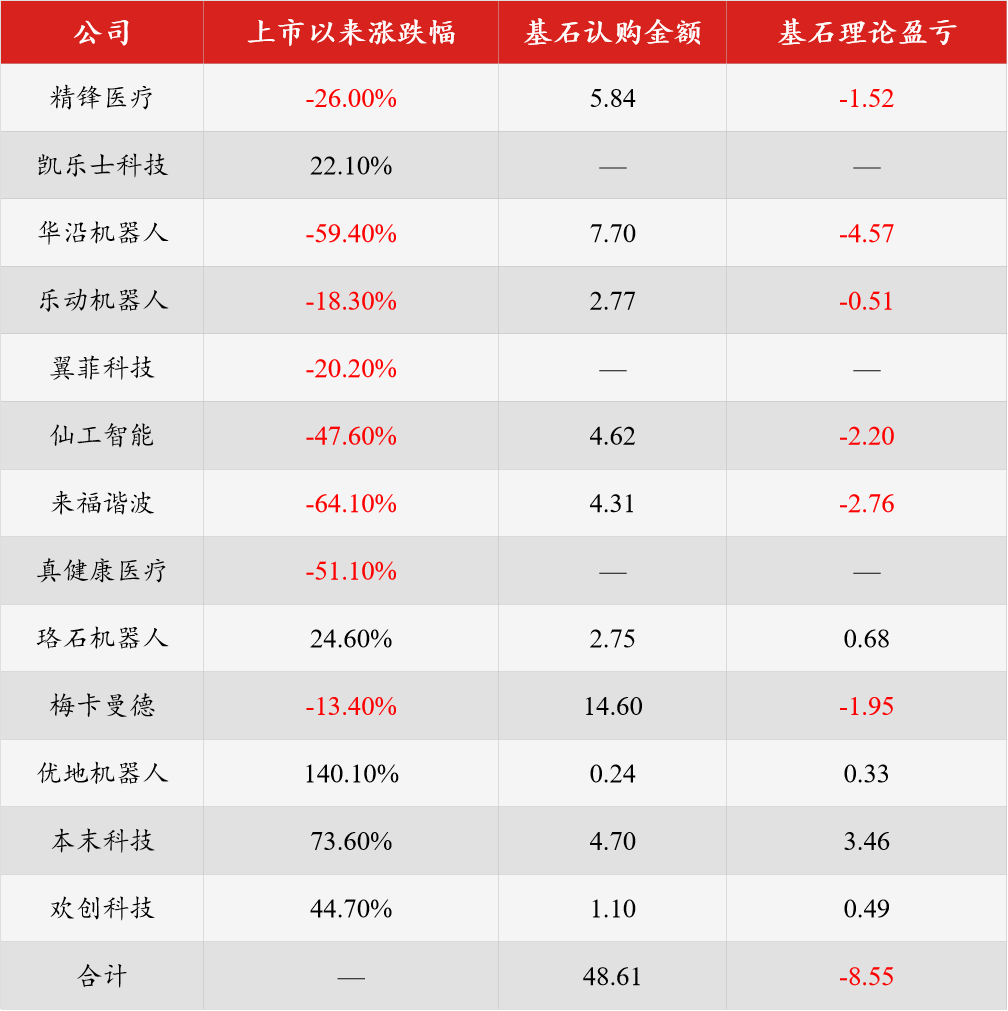
最典型的是来福谐波。今年 6 月 30 日以 85.50 港元发行价上市,橡树资本、Alphahill Capital、嘉实国际等 10 名基石合计认购 4.31 亿港元。
不到四个月,股价跌到 30.72 港元,跌幅 64.1%。按照这一价格计算,10 名基石投资者合计浮亏约 2.76 亿港元。每投入 100 块钱,如今只剩下 36 块。
六个月前他们是被请来捧场的,六个月后他们发现自己站在了山顶上。
最惨的是,大部分基石投资人,甚至连止损的机会都没有。按照认购协议,港股 IPO 的基石投资者通常需要接受六个月的锁定期,优地机器人甚至长达九个月。
截至 10 月 20 日,10 家有基石的公司里,只有精锋医疗和华沿机器人解禁了。
而解禁也未必是解脱。已经解禁的两家公司,给出了一个相当扎心的答案。
精锋医疗,做的是国产版的达芬奇手术机器人。今年 1 月 8 日公司上市,发行价 43.24 港元,14 笔基石认购合计 5.84 亿港元,阿布扎比投资局、OrbiMed 都在里面。
熬到 7 月 9 日解禁,股价只剩 39.9 2港元,浮亏 4480 万港元。又过三个多月,10 月 20 日股价跌到 31.98 港元,浮亏扩大到 1.52 亿港元。
华沿机器人更狠。
今年 3 月 30 日,公司以 17 港元上市,9 笔基石认购合计 7.70 亿港元,高瓴相关主体 HHLRA 和广发基金各出 2.35 亿港元。
9 月 30 日解禁当天股价 8.25 港元,较发行价跌 51.5%,浮亏 3.96 亿港元。到 10 月 20 日,股价 6.90 港元,整个基石阵容浮亏 4.57 亿港元。
两家加起来,亏了 6.09 亿港元。
当然,更让人难受的,可能是那些暂时还赚钱的机构。
剩下 8 家尚未解禁的公司中,4 家的基石已经浮亏,另外4家珞石、优地、本末、欢创虽然还有账面盈利,但也未必能笑到最后。
剩下 4 家里最典型的是欢创科技。9 月 30 日上市,发行价 58.85 港元,首日盘中最高冲到 215.20 港元,涨 266%。20 天后,股价 85.15 港元,从高点回撤 60.4%,最高时的账面浮盈已经吐掉 83%。最尴尬的是,欢创科技的基石投资者距离解禁还有五个月。
能卖的已经亏了,不能卖的只能看着账户缩水,这就是基石现在的处境。
VC 回报薄得像层纸,IPO 轮账面回报仅 70.4%
比基石好一点的是 IPO 之前入场的 VC,他们账面上还有利润。
剔除成本难以核算的精锋医疗,其余 12 家公司末轮融资对应的单股账面回报率中位数是 70.4%。
听起来还行。但这道算术题经不起算,按这个收益率,股价再跌 41%,利润全部归零。
而在如今的机器人板块,40% 的跌幅,甚至算不上什么极端行情。翼菲科技上市仅 43 天,股价便跌去 62.3%;凯乐士科技更夸张,短短 19 天就下跌了 50.1%。
换句话说,在当下的市场行情里,一家机器人公司只需要一两个月,就有可能把 VC 过去几年积累的账面收益全部抹平。
更何况,这些机构还要继续锁仓。
与基石投资者通常六个月的禁售期相比,上市前机构股东所持股份一般需要锁定一年,部分股份解禁之后,还涉及H股转换等手续。
即便是这批公司中上市最早的精锋医疗,相关机构股份最早也要等到 2027 年1 月 9 日才能解除一般锁定限制,距离 10 月 20 日还有近三个月。
这意味着,等到真能卖那天,这些参与 IPO 轮融资的 VC 亏钱,是大概率事件。
这还不是最麻烦的问题。相比股价下跌,还有一个更棘手的问题:即使熬到解禁,市场也未必有足够的钱接盘。
根据机构持仓数据,13 家机器人企业中,投资机构所持股份对应的市值下限,已经达到 209.55 亿港元。
什么概念?这相当于前面 10 家公司基石投资者认购本金的 4.3 倍。如果这些机构未来集中寻求退出,就意味着超过 200 亿港元的潜在卖盘,需要由二级市场逐步消化。
但港股机器人板块的流动性,根本消化不了这些潜在抛盘。
13 家里有 8 家近 20 个交易日日均成交额不足 2000 万港元。
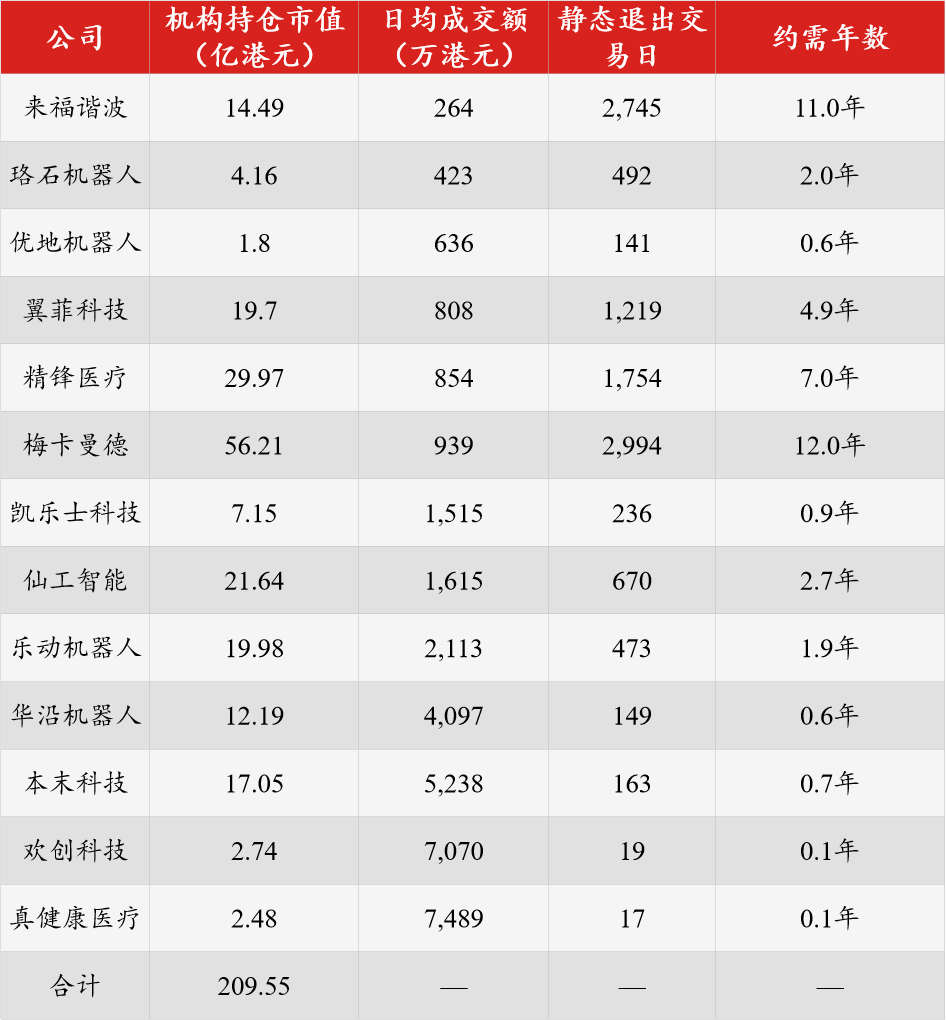
假设机构每天卖出金额占市场成交额的 20%,按照当前股价和成交额静态测算,这批机构持仓全部卖完所需时间的中位数,竟然达到 473 个交易日。
整整两年!
注意,这还只是一个理想化的测算:假设股价不变、成交量不变,机构每天都能稳定卖出相当于市场成交额 20% 的股票。
现实中,大规模持续减持,很可能进一步压低股价。
梅卡曼德就是比较有代表性的一家。目前,梅卡曼德已核实的机构持仓市值约56.21亿港元。
但近 20 个交易日的日均成交额,只有 939 万港元。
也就是说,一家公司的机构股东,手里握着价值 56 亿港元的股票,整个市场一天却只交易不到1000 万港元。
如果按照 20% 的成交额占比计算,这些机构一天合计只能卖出约 188 万港元。照这个速度,要卖完 56.21 亿港元的持仓,需要多少时间?2994个交易日。
以每年 250 个交易日计算,接近整整 12 年。
12 年是什么概念?国内一只人民币基金的存续期通常是"7+2",撑死也就十来年。也就是说,等这批股票卖完,基金可能已经清算了。
更残酷的是,旧的退出压力还没有消化,新的股票供给又在不断涌入。
目前,已经有 16 家机器人概念企业公开向港交所递表,其中 9 家涉及机器人本体或移动机器人。
智元、银河通用、逐际动力这些明星企业,也陆续传出上市消息。
这意味着,未来港股机器人板块,很可能还会迎来更加密集的 IPO 潮。
一边是已经上市的机器人企业,背后数百亿港元的机构持仓等待退出;另一边是更多高估值的机器人公司争相上市,继续向二级市场募集资金。
大家争夺的,终究是同一个市场的钱。
当一级市场把机器人公司的估值推到二级市场难以承接的高度,中间的差价,终究需要有人承担。现在看来,基石投资者已经率先付出了代价,而那些仍然握着大笔账面利润的 VC,也开始面临同样的考验。
这场机器人资本盛宴,最终能够留下多少真金白银,可能要等到所有人真正离场时,才能算得清楚。
扫一扫 在手机阅读、分享本文

扫码关注公众号
获取更多技术资讯
{{ val.activity_name }}

免费领取技术福利
发送名片申请入群
Netflix马上交卷:AI是降低内容成本,还是又一个烧钱项目?
2026-10-19
Meta如何打造Muse:200人,一场七个月的「押注」
2026-10-19
国产AI日韩剧走红,头部爆款变现数百万
2026-10-20
“豆包手机”们,拼到朋友圈了
2026-10-21
AI短剧“杀不死”游戏
2026-10-20
AI模拟「推特」,年入千万美元
2026-10-21
不被“办公”整合,腾讯Marvis走出硬件“管家”之路
2026-10-21
存储的黄金时代,存储厂商却在失去定义权
2026-10-19