AI公司的IPO,开始集体踩刹车了
本文由 硅基观察Pro 撰写/授权提供,转载请注明原出处。
以下文章来源于:硅基观察Pro
作者:阿奇
最近,美股出现一个挺反常的现象。
一级市场还在给 AI 公司开出天价估值,到了上市这一步,二级市场的投资者却开始不买账了。
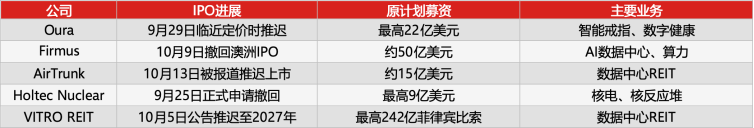
在 9 月中旬到 10 月中旬,短短不到一个月,至少四家与 AI 产业链或 AI 投资叙事有关的企业,相继宣布推迟或撤回上市,覆盖智能硬件、AI 算力、数据中心和核电。
10 月 9 日,英伟达持股 7.2% 的澳大利亚 AI 数据中心公司 Firmus,正式撤 回IPO。
这家公司获得了英伟达、黑石、Coatue 等投资机构支持,客户包括 OpenAI 和 Meta。按理说,AI 概念、明星股东、大客户,几乎所有加分项都有了。
结果依然没能完成 IPO。
再往前,智能戒指厂商 Oura,也在确定发行价格的当天,Oura 突然宣布推迟 IPO。核心原因就是,估值没谈拢。
一边是一级市场的 AI 资产估值不断冲高,另一边,二级市场却开始对这些高估值说“不”。这轮 AI 资产的定价逻辑,正在发生微妙的变化。
今天,硅基君就来说说这个事。
二级市场不买帐“AI 新股”了
在 IPO 踩刹车的 AI 公司里,最知名的当属智能戒指厂商 Oura。
9 月 21 日,Oura 正式启动 IPO 路演,计划最高募资 22 亿美元,对应完全稀释估值约 156 亿美元。
这家公司其实并不缺业绩。过去 12 个月,Oura 实现营收 12.1 亿美元,同比增长 74%,预计 2026 财年收入增长 90%,而且已经实现盈利。
根据路透社报道,当时 Oura 的 IPO 已经获得约4倍超额认购。但就在 9 月 29 日,原计划确定发行价格的当天,Oura 突然宣布推迟 IPO。
类似的情况,也发生在 AI 基础设施领域。
10 月 9 日,英伟达持股 7.2% 的澳大利亚 AI 数据中心公司 Firmus,正式撤回 IPO。
这家公司获得了英伟达、黑石、Coatue 等投资机构支持,客户包括 OpenAI 和 Meta。按理说,AI 概念、明星股东、大客户,几乎所有加分项都有了。
此前,这家公司计划融资约 70 亿澳元,对应估值高达 440 亿澳元。为了吸引投资者,Firmus 一度考虑将发行价从 11 澳元下调至 8.25 澳元,但依然没能获得足够支持。
几天之后,10 月 13 日,黑石旗下的数据中心运营商 AirTrunk,也传出了暂停新加坡 REIT 上市的消息。
和 Firmus 相比,AirTrunk 的业务成熟得多。早在 2024 年,黑石就以超过 240 亿澳元的企业价值收购了这家公司,其数据中心已经拥有超过 800MW 的客户承诺容量。
即便如此,AirTrunk 原本计划募资约 15 亿美元的上市交易,仍然可能推迟到 2027 年。
更值得关注的,是这种变化已经沿着 AI 产业链传导到能源领域。
9 月 17 日,美国核电企业 Holtec 宣布推迟 IPO,并在 9 月 25 日正式撤回上市申请。
Holtec 在声明中直接提到,近期核能板块遭遇不利市场环境,其中一个重要原因,就是AI数据中心建设前景的不确定性。
从智能硬件到算力基础设施,再到数据中心和核电,几家公司的业务差异很大,却几乎在同一时间遭遇了上市阻力。这背后反映出一个值得关注的变化:
二级市场对 AI 资产的估值,正在变得更加谨慎。
而这一幕,在 26 年前的互联网泡沫时期,也曾经出现过。
2000 年 3 月 10 日,纳斯达克综合指数触及约 5132 点的盘中高位,随后开始持续下跌。
一个月之后,美国 IPO 市场突然出现大规模撤回潮。
2000 年 4 月 19 日,《连线》发表了一篇题为《More Delays in IPO Land》的报道。当周原本计划上市的 18 家公司,截至报道时,只有一家按照原定计划完成发行。
其中就包括当时最知名的互联网搜索引擎之一 AltaVista。
这家公司 1999 年被互联网投资公司 CMGI 收购大部分股权时,交易对价约 23 亿美元。2000 年 4 月,AltaVista 原本计划通过 IPO 募集 2.8 亿美元。
当时的 AltaVista 有多受欢迎?
根据互联网流量监测机构 Media Metrix 的数据,2000 年 12 月,AltaVista 仍拥有约 1900 万独立访客,在全美访问量最高的网站中排名第 11。
除了搜索,它还有一个非常受欢迎的翻译产品 Babelfish,每天处理超过 100 万次翻译请求。
但就是这样一家拥有庞大用户基础的互联网明星企业,却没能赶上 IPO 的末班车。
2000 年 4 月,就在正式发行前夕,纳斯达克开始暴跌,AltaVista 突然宣布推迟上市。此后,随着互联网泡沫持续破裂,这家搜索巨头最终也没能成功登陆资本市场。
而 AltaVista 并不是孤例。
当时,Coolsavings、Yupi Internet 等互联网公司纷纷推迟 IPO,甚至连最受资本追捧的互联网基础设施企业,也开始被迫降价。
例如建设跨国光纤网络的 360networks,原本计划融资 8.6 亿美元,后来不得不将目标融资规模缩减到约 6 亿美元,才得以完成发行。
这种变化随后迅速蔓延。
根据当时的 IPO 市场统计,2000 年第一季度,美国只有 20 宗 IPO 撤回或延期,到了第二季度,这个数字突然增加到 85 宗。下调发行价格区间的企业,也从 8 家增加到 32 家。
值得一提的是,2000 年的IPO撤回潮,发生在纳斯达克见顶并开始暴跌之后。
而这一轮,AI 资产显然还没有走到那一步。但至少在部分 AI 资产上,一级市场的高估值预期,已经开始与二级市场投资者的定价产生分歧。
远期增长的溢价消失
这种分歧背后,主要有两个原因。
第一,AI 的估值红利,被一级市场提前兑现。
过去几年里,全球投融资市场一个非常明显的趋势是,科技公司估值上涨最陡峭的那一段,正在越来越多地发生在上市之前。
有两组数据值得关注。
Cambridge Associates 在 2026 年 7 月发布的美国私募市场报告中披露,2025 年,美国风险投资指数回报率达到 21.1%,创下 2021 年以来的最好表现。
但另一边,Renaissance Capital 的数据显示,2025 年美国上市的科技类企业,按发行价至 12 月 17 日收盘价计算,平均回报为-7.3%。
即使只看融资规模超过 1 亿美元的科技 IPO,到年底仍然高于发行价的企业也只有约四分之一。
当然,这两组数据的统计口径并不完全一致,但反映出的市场反差依然值得关注。
过去,IPO 往往是科技公司价值增长的重要起点。而如今,越来越多明星科技公司在私人市场就已经完成了大部分估值扩张。
而在 AI 领域,这种趋势尤其明显。
2025 年 9 月,Firmus 的私募估值还只有 18.5 亿澳元。到了 2026 年 8 月,随着英伟达、黑石等机构参与融资,估值迅速攀升至约 150 亿澳元。
但仅仅两个月后,Firmus 就在 IPO 中提出了 440 亿澳元的估值。也就是说,短短一年时间,Firmus 的估值暴涨近 23 倍。
即使公司后来考虑将发行价下调 25%,对应估值仍然达到 330 亿澳元,是上一轮私募估值的两倍多。
Oura 也不逊色。2024 年底,Oura 的私募估值约为 52 亿美元。2025 年 10 月,这一数字上涨至 110 亿美元。而此次计划 IPO 时,公司又希望将估值提高至 156 亿美元。
不到两年,估值上涨了约两倍。
这意味着,对于这些企业来说,上市前的多轮融资,已经完成了相当大一部分估值扩张。
而当一级市场提前兑现了未来几年的估值红利,留给二级市场投资者的潜在回报空间,自然也就受到了挤压。
第二,AI 资产波动加剧,二级市场开始重新审视远期增长的价值。
2026 年第二季度,受科技股反弹和 AI 投资热潮推动,Renaissance IPO ETF 大涨 42%。市场的强劲表现,也让不少准备上市的企业提高了发行价格预期。
但进入第三季度,随着市场波动加剧,投资者开始要求估值与收入结构、盈利能力和资本投入真正匹配。
Oura 就是一个典型案例。按照此前拟定的发行区间,Oura 对应估值约 128 亿至 156 亿美元,相当于过去 12 个月收入的约 9 至 11 倍。
这样的估值放在一家高速增长的软件公司身上,并不罕见。
但 Oura 的实际收入结构,依然高度依赖硬件销售。
招股书显示,截至 2026 年 6 月的九个月,Oura 订阅收入约 2.4 亿美元,占总收入约 20%,其余 80% 主要来自智能戒指销售。
这意味着,虽然 Oura 已经建立了订阅业务,但整体上仍然是一家以硬件销售为主的企业。
而硬件和软件,在资本市场往往对应着两套不同的估值逻辑。
软件订阅通常具有较强的收入可预测性和规模效应,硬件则需要持续承担生产制造、库存管理和产品迭代的成本。这也是 Oura 估值分歧的核心原因。
同样面临这种考验的,还有 Firmus。
Firmus 虽然提出了高达 1GW 的 AI 数据中心建设规划,但根据路透社 Breakingviews 的数据,其当时实际投入运营的容量仅有 42MW,不到目标规模的 5%。
换句话说,超过 95% 的规划容量尚未投入运营。
这意味着,投资者如果按照 440 亿澳元的拟 IPO 估值买入,很大程度上是在为公司未来数年的建设和增长提前买单。
不仅如此,要把规划中的数据中心真正建成,Firmus 还需要持续筹集巨额资金。
晨星策略师 Lochlan Holloway 认为,根据公司的预测,待数据中心全部建成后,Firmus 债务可能达到 300 亿美元,约为其 2028 年预测经营收益的6倍。
对于一家实际运营规模尚小的企业而言,投资者不仅需要相信 AI 算力需求能够持续增长,还要相信公司能够按计划建成数据中心、获得融资,并最终实现预期利润。
其中任何一个环节出现问题,都可能影响最终的投资回报。
Oura 和 Firmus 的估值分歧,一定程度上反映出,市场对风险的担忧开始压过害怕错过AI机会的情绪。
加息周期也在上压力
除了市场的波动,利率上升也进一步放大了这种矛盾。
9 月 16 日,美联储宣布加息 25 个基点,将联邦基金利率目标区间提高至 3.75%—4.00%。
对于依赖远期增长的 AI 企业来说,利率上升意味着两重压力。
一方面,无风险利率和市场要求的回报率提高,会压低未来现金流折算到今天的价值。企业越依赖数年后的利润支撑估值,受到的影响通常就越明显。
另一方面,对于 AI 数据中心这样的重资产企业,利率上升还会直接增加融资压力。
建设数据中心需要大量前期资本投入,企业往往需要通过债务融资维持扩张。当借款成本提高,原本预计能够获得的投资回报,也可能被不断增加的利息支出侵蚀。
有意思的是,26 年前互联网泡沫的破裂,也发生在一轮加息周期之中。
根据美联储历史数据,从 1999 年 6 月到 2000 年 5 月,美联储连续六次加息,将联邦基金目标利率从 4.75% 提高至 6.5%,累计上调 175 个基点。
持续收紧的货币环境,提高了资本成本,也给当时依赖远期增长预期支撑高估值的互联网企业带来了压力。
当然,今天的 AI 产业与 2000 年的互联网存在很大差异,美联储的紧缩程度也远没有达到当年的水平。仅凭几家企业 IPO 受挫,还不足以判断整个AI泡沫正在破裂。
当然,今天的情况与 2000 年还存在很大差异。仅凭几家企业 IPO 受挫,也不足以判断整个 AI 泡沫正在破裂。
但 AI 资产 IPO 的接连遇冷,也暴露出一个重要变化:
AI 的产业增长或许还远未结束,但资本市场愿意提前支付的增长溢价,已经开始收缩。
扫一扫 在手机阅读、分享本文

扫码关注公众号
获取更多技术资讯
{{ val.activity_name }}

免费领取技术福利
发送名片申请入群
梁文锋新动作!DeepSeek要入局具身智能
2026-10-14
千问AI硬件新品开售,让Personal Agent走出聊天框
2026-10-14
所有App都在塞AI,但用户已经烦了
2026-10-14
阿里字节META杀疯了!个人Agent起风,没有好模型不配上桌
2026-10-15
AI公司的IPO,开始集体踩刹车了
2026-10-15
AI 短剧日产 1500 部:一场全员狂飙下的「无人生还」
2026-10-15
字节腾讯阿里扎堆个人Agent:谁先跑出中国版Muse?
2026-10-16
第一款 AI 手机,被半个互联网「拒」了
2026-10-16