腾讯不能只有WorkBuddy
本文由 降噪NoNoise 撰写/授权提供,转载请注明原出处。
以下文章来源于:降噪NoNoise
作者:刘诗雨
编辑:孙静
11 月 18 日,互联网大厂间的较量,来到了真正的争分夺秒时刻。
19 时 57 分,赶在腾讯 Q3 财报电话会开始前三分钟,豆包工作高调宣布自家 DAU 突破 800 万,企业客户 ARR(注:年化收入)突破 20 亿元。
最近半年,腾讯 WorkBuddy 在办公 AI 产品中持续领先,唯一的「不确定性」便是从未公布过的商业化进展。
豆包工作选择此时发声,狙击意味不言而喻。
腾讯也很快亮出了自己的成绩单。随后的财报电话会上,腾讯总裁刘炽平同步了一组数据:WorkBuddy 日活跃用户突破 1000 万,每日消耗超过 100 万亿 Token,最近七天的收入按年化折算(ARR)超过 5 亿美元。
按此折算,WorkBuddy 年化日均收入约为 137 万美元,折合人民币约 900 多万元。
虽然两家披露的统计口径未必一致,仅从 ARR 来看,腾讯总算在与字节的 AI 较量中扳回一局。
只是资本市场未必有心情跟着庆祝,次日收盘,腾讯股价跌去 6 个点。
过去,稳定的现金流、丰厚的利润和持续增长的核心业务,构成了腾讯的投资价值。如今,腾讯有了更大的「梦想」——推动 AI 战略转向、走出熟悉的经营模式,资本市场不得不重新审视这场转型的成本与回报。
在战略叙事转折之际,一个 WorkBuddy 跑出来,还不足以安抚外部的不安。
因为腾讯的 AI 拼图还未成型。
腾讯也得交 A I的学费
从整体业绩来看,腾讯三季度交出了一份营收增速放缓、净利润下滑的财报。
腾讯当季营收 2073 亿元,同比增长 8%,增速为近两年单季最低水平。Non-IFRS 口径下,归母净利润 665 亿元,同比下降 6%;经营利润为 681 亿元,同比下降 6%。
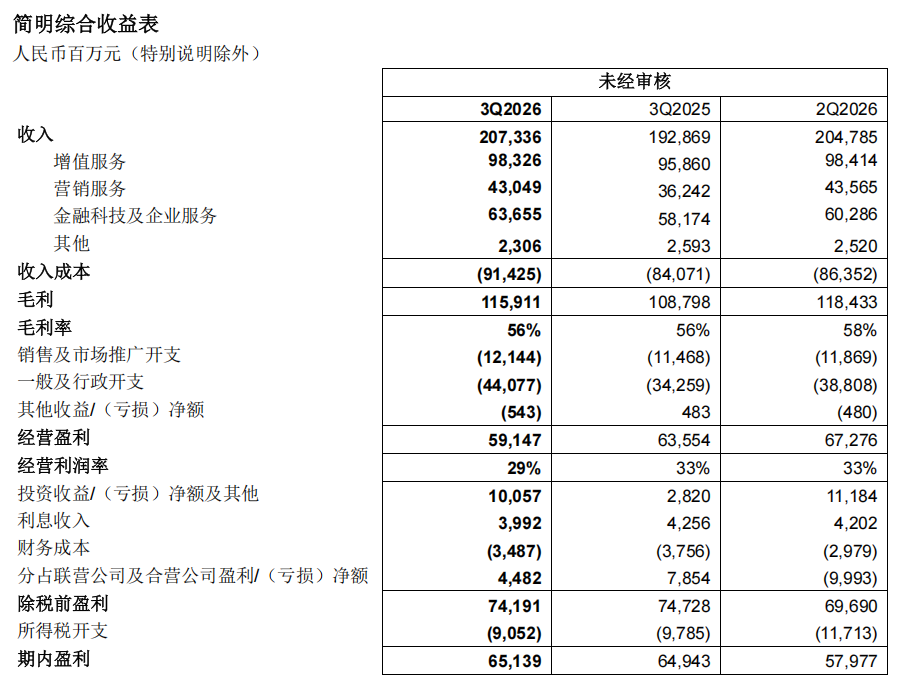
图源:腾讯 2026Q3 财报
AI 投入是利润承压的重要原因。腾讯披露,若剔除「新 AI 产品」的影响,该口径利润为 833 亿元,同比增长 8%。
与此同时,腾讯当期资本开支达到 814 亿元,远超市场预期的 554 亿元。
投资者们内心可能五味杂陈:以前怕腾讯舍不得在 AI 上花钱,现在怕腾讯太舍得在 AI 上花钱。
但如果拉长时间轴来看,真正的转折出现在 2026 年一季度:当季腾讯资本开支环比增长 63%,此后连续两个季度分别增长 65% 和 54%,从 319 亿元一路升至 814 亿元。
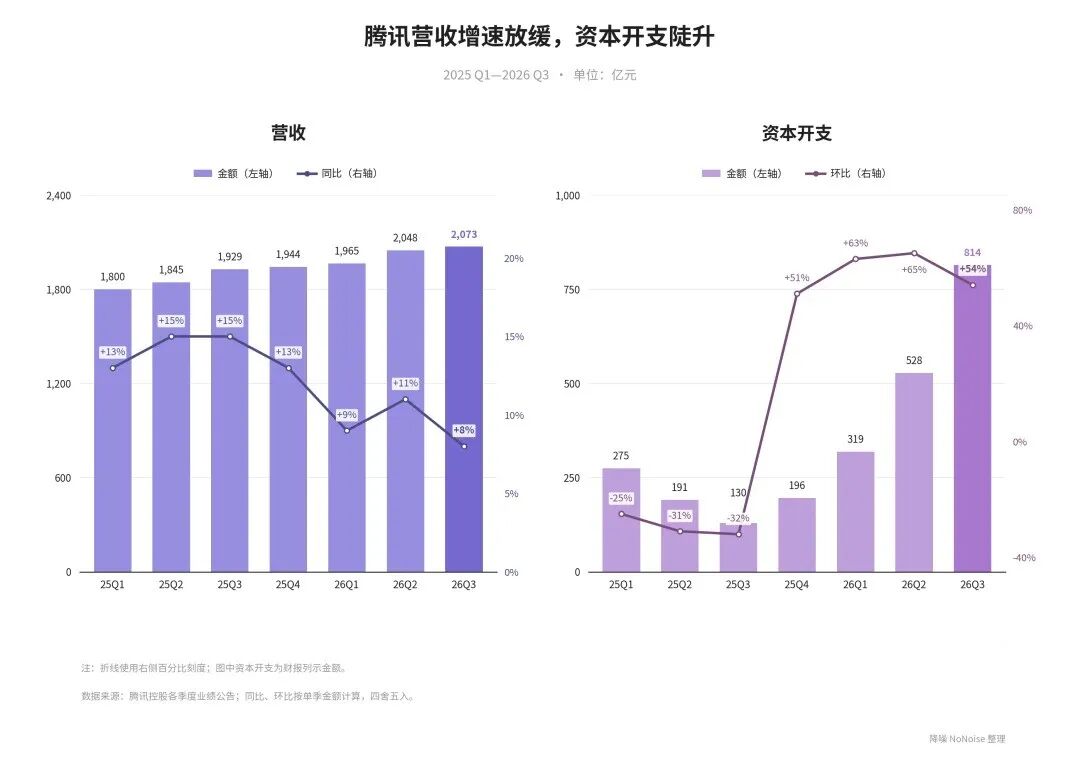
腾讯收支变化趋势
这背后是腾讯正在改变自己的经营方式。
过去很长一段时间,腾讯是一家以流量和产品为核心的互联网公司。微信积累了庞大的用户群,游戏、广告营销、支付等业务负责将用户规模和活跃度转化为收入。
凭借成熟的产品体系和商业化能力,腾讯可以在轻资产的模式下获得丰厚利润。
AI 刚刚兴起时,腾讯也一度沿着这条熟悉的路径前进:将 AI 能力嵌入已有业务,通过提升广告推荐、内容分发和游戏开发效率,提升整个腾讯生态的赚钱效率。
2025 年三季度,马化腾便表示,AI 已在广告精准定向、游戏用户参与度,以及编程和内容制作等领域发挥作用。
相比阿里、字节在 AI 上的激进投入,腾讯的转型姿势被外界调侃为「囤最少的卡,赚最多的钱」。这套策略并非没有道理:先让 AI 服务于成熟业务,尽快兑现技术投入的价值,再寻找新的增长机会。
不过这个选择本身充满争议。支持者赞其「务实」,批评者却认为腾讯在顶层设计上缺乏「梦想」。
现在回看,真正的问题在于,无论初衷如何,AI 产业的竞争节奏没有给腾讯留下太多观望时间。
AI 颠覆来得太快,竞争环境的变化也很快。用马化腾最近在腾讯 28 周年员工沟通会上的话说,「浪已经杀过来了」。
AI 已不再是单点技术或产品的较量。
沙利文最新发布的《中国全栈 AI 云服务市场报告 2026 年 H1》指出,未来三年,行业将从「资源竞赛」进入「效率与生态竞赛」。竞争的关键,在于谁能更高效地将芯片、算力、模型与生态转化为企业能够直接使用的智能生产力。
腾讯的主要竞争对手,已经围绕 AI 搭建起新的能力组合——
阿里围绕自研芯片、云服务、模型平台和应用展开全栈布局,C 端产品有千问,B 端有千问办公。沙利文数据显示,2026 年上半年,阿里云占据中国全栈 AI 云服务市场 42% 的份额。阿里集团 CEO 吴泳铭为云和 AI 业务定下的目标:未来五年年收入突破 1000 亿美元。
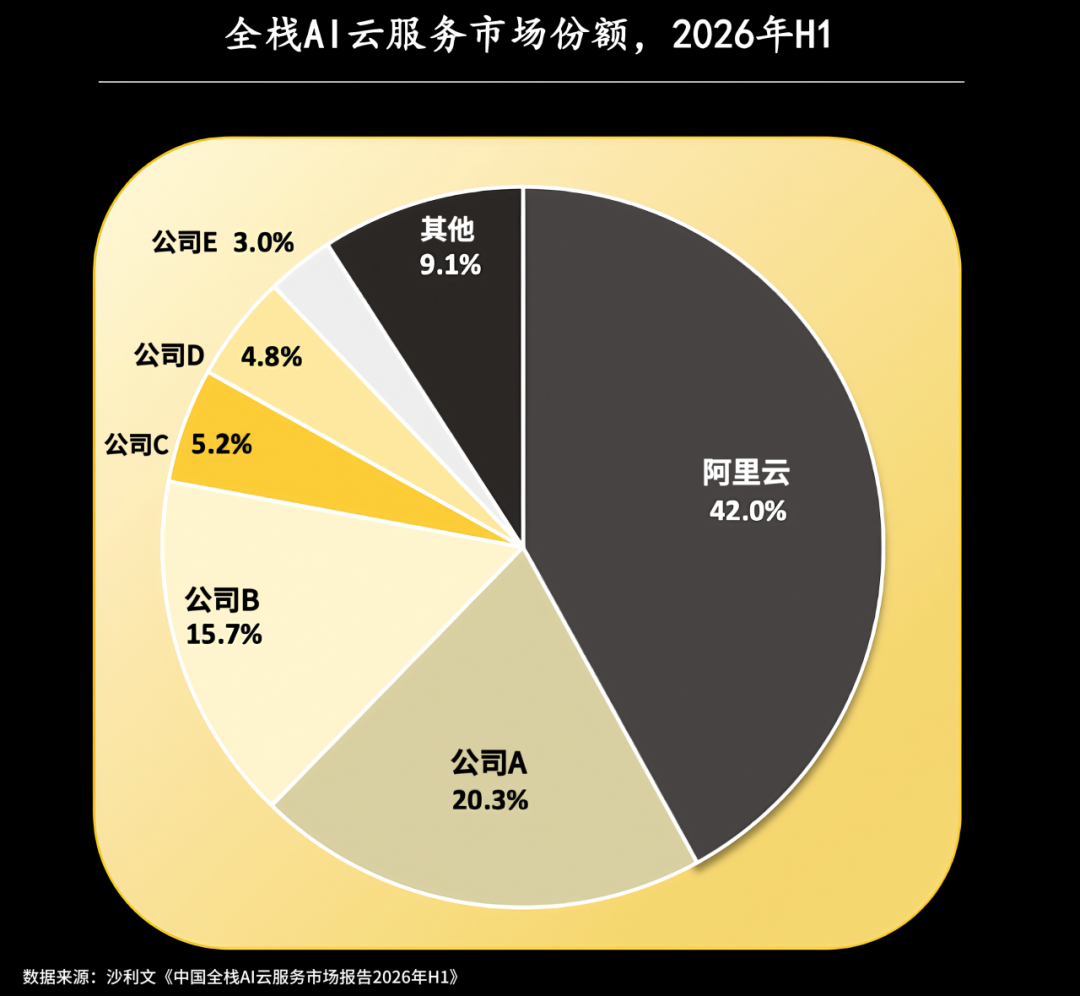
图源:沙利文
字节也在抖音之外构建起一个新的、以 AI 为核心的商业生态。这个生态的底层是大语言模型豆包、多模态视频生成模型 Seedance、云与 AI 服务平台火山引擎,上层是现象级 C 端产品豆包、红果 AI 短剧,B 端应用豆包工作……
QuestMobile 数据显示,2026 年 8 月,中国移动互联网使用时长排名前 50 的 App 中,字节系占比 41.8%,腾讯系为 28.6%。
继续在原有业务上做 AI 加法,已经不足以应对下一阶段的竞争形势。
由此不难理解,为什么一向温和的马化腾在司庆现场显得如此凝重。他向 11 万名腾讯员工强调,即便一些核心业务看似地位稳固,也可能被飞速发展的 AI 浪潮颠覆,「这是一个生死存亡的问题」。
换言之,腾讯现阶段的梦想,必须从「老树发新芽」式的 AI 赋能,转向用 AI 再造一个腾讯。
这意味着,腾讯需要从过去熟悉的轻资产经营,转向适应重资产的打法。今年一季度开始的资本开支激增,以及并行的组织架构变革、产品整合,其实都是最新战略意志的落地。
AI 这笔学费,腾讯已经开始补交了。
一个 WorkBuddy 还不够
腾讯在今年二季度财报中首次明确提出,要从智能、应用和基础设施三个层面,构建一个「全新的、AI 赋能的腾讯」。
三层能力中,基础设施层可以靠买,智能层可以通过混元迭代和对外开放两条腿走路,应用层却只能靠腾讯内部发力。
细数腾讯的 AI 应用版图,WorkBuddy 是最先跑出来的产品。
从今年 3 月上线到 10 月底,WorkBuddy 在 7 个月内迭代了 100 个大版本,累计完成 90 亿次任务请求。
在产品策略上,WorkBuddy 没有把所有筹码押在自建模型上。除混元外,它还支持 Kimi、DeepSeek 等第三方模型。9 月上线开放平台后,WorkBuddy 进一步引入外部开发者和合作伙伴,目前平台上架 Skills 超过 20 万个,企业版已落地 50 多个行业。
10 月 29 日,腾讯又推出 Buddy One,以 WorkBuddy 为工作台,打通腾讯文档、腾讯会议、ima 等办公产品,并支持连接企业内部系统和第三方 Agent。
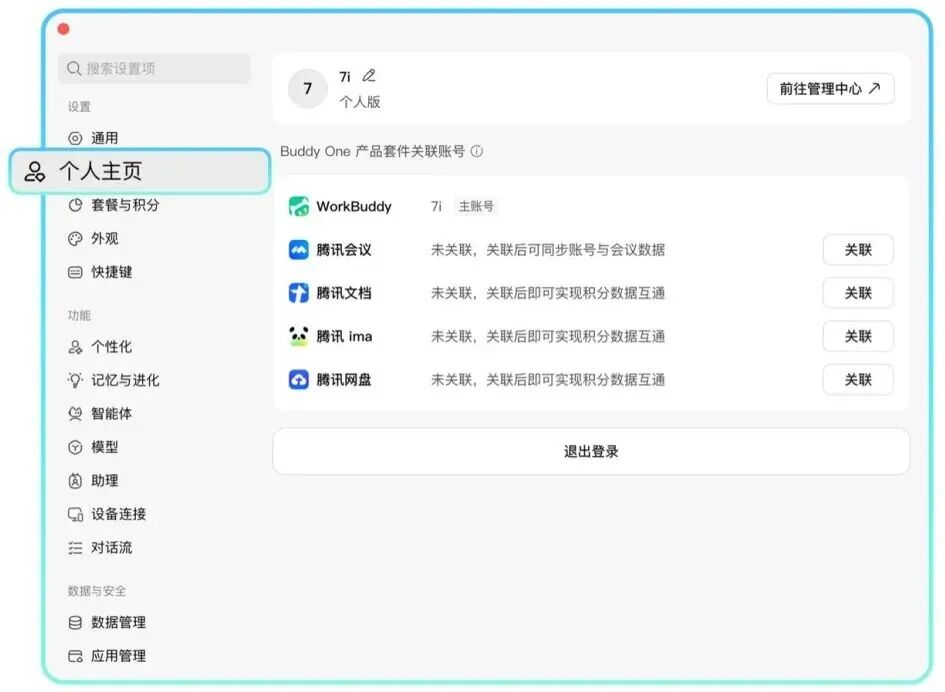
Buddy One 打通腾讯多款产品
很明显,腾讯试图将 WorkBuddy 打造成办公工具和智能体的统一入口。
不过,这个入口仍在整合当中。有腾讯员工跟《降噪 NoNoise》提到一个观察:马化腾要求每个系统都能与 WorkBuddy 对接融合。但不同于飞书、钉钉直接在对话框中内嵌AI助手的模式,企业微信有自己的 AI 助手「大圆」。WorkBuddy 接入企微后,两套体系会并行。涉及聊天记录等敏感信息时,由企微智能体管理访问权限,获得授权后再和 WorkBuddy 交换信息。
当然,内部协同的制约,在 WorkBuddy 亮眼的成绩单面前可以被暂时忽略。刘炽平在三季度财报电话会上提到一个数据:WorkBuddy 当季收入是二季度的5倍以上,中国百强企业已有 60% 成为它的客户。
在腾讯 28 周年员工沟通会上,管理层将 WorkBuddy 视为第一个跑出来的 AI Native 产品。按照管理层的思路,腾讯要将一半兵力留在原有阵地,像陆军一样守住核心业务、借助 AI 提高效率;另一半则转型为海军,主动寻找新战场,探索更多 AI Native 业务。
腾讯需要的显然不止一个 WorkBuddy。从目前的产品布局来看,WorkBuddy 开辟了企业办公市场,在更广泛的个人用户场景,腾讯还没找到突破。
在 C 端场景,元宝曾被寄予厚望,但刘炽平坦言,元宝并没有达到腾讯此前的预期,腾讯目前已不再将扩大用户规模作为元宝的主要目标,而是转向提升产品能力,并大幅削减了相关投入。
相较之下,微信智能体「小微」有机会成为连接个人需求与微信服务生态的 AI 入口。
今年 6 月开始灰度测试的小微,目前已接入微信朋友圈、公众号、视频号等 30 多个场景的触点,日活跃用户达到 3000 万。未来,它还将进一步连接小程序、微信小店等服务,让用户直接通过 AI 完成任务和交易。
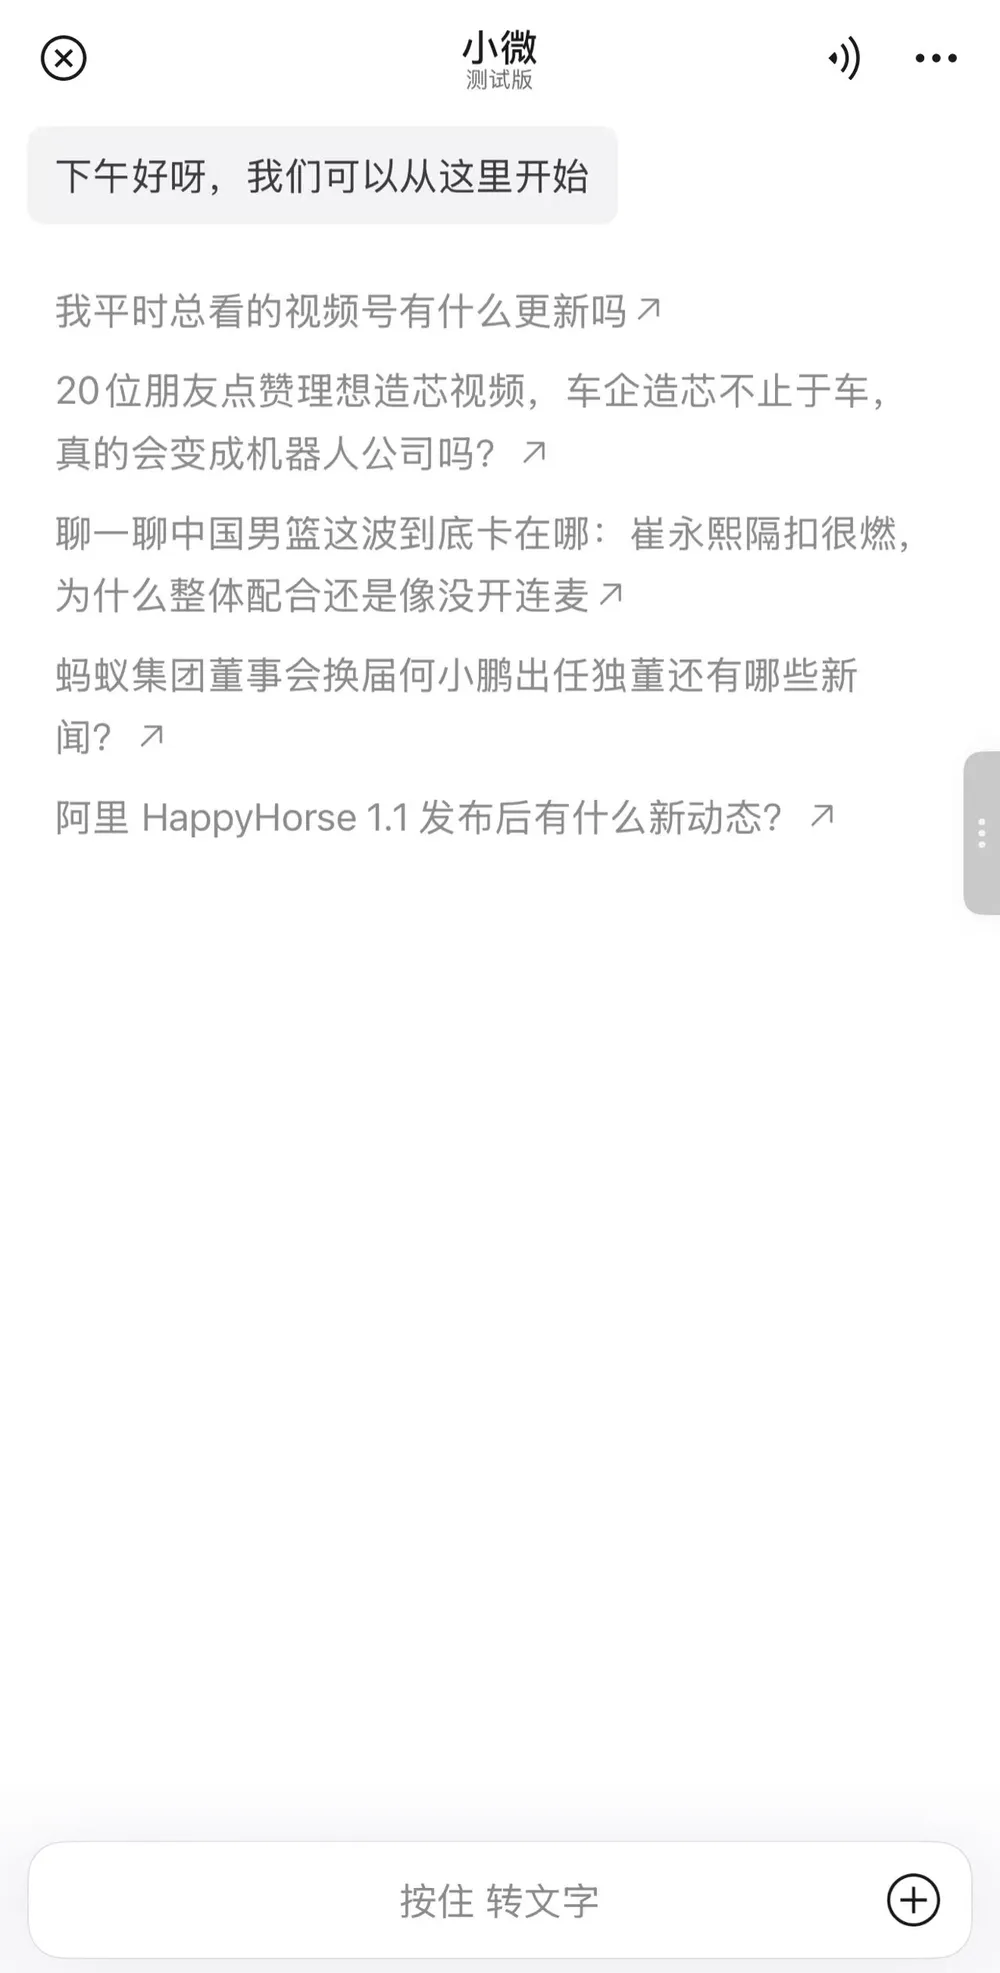
小微测试版截图
在三季度财报电话会上,腾讯承认小微的能力目前还不及爆火的 AI 助手 Muse。管理层解释,这其实是有意为之:面对微信十几亿用户,小微必须优先控制推理成本,而不是一味追求最强的模型能力。
另外,微信生态虽然拥有社交关系、支付、小程序等资源,但「小微」并不能随意调用。如何在保障用户隐私和安全的前提下,打通不同业务的接口和权限,让 AI 替个人用户办事,仍是一道难题。
这也解释了为什么马化腾越来越强调 AI Native。腾讯需要更多像 WorkBuddy 这样从 AI 时代的新需求中成长起来、能够独立创造收入的产品。
好消息是,腾讯还有相对充足的资金以及微信生态这座富矿;坏消息是,腾讯也要为自己的后知后觉买单——错过时间窗口后,先进 AI 计算资源供应受限。管理层承认,下一代模型训练将耗时更久。
这意味着,腾讯需要同时解决技术、产品、组织和资源配置上的问题。
站在全局来看,WorkBuddy 至少证明,腾讯可以在 AI 时代做出一款有市场、有商业化潜力的产品。接下来便是持续夯实智能、应用和基础设施三层,让基础设施、混元模型、微信生态和各个 AI 应用形成协同,逐渐建立起AI驱动的增长新模型。
对于腾讯而言,真正值得期待的,不只是下一个 WorkBuddy 什么时候出现,还有腾讯能否在 AI 时代找到微信量级的新入口。
毕竟,一款产品可以跑在前面,一个完整的新生态才能决定一家大公司的时代排序。
扫一扫 在手机阅读、分享本文

扫码关注公众号
获取更多技术资讯
{{ val.activity_name }}

免费领取技术福利
发送名片申请入群
30倍的数据缺口,谁来给具身智能续命?
2026-11-18
黄仁勋离开英伟达,谁还能撑起这家AI巨头?
2026-11-18
OpenAI 未竟的星际之门,为何由一家中国公司反超?
2026-11-18
这届AI大佬,都是学物理的
2026-11-19
梁文锋的“大肥鱼”,围剿大厂 Agent 地盘?
2026-11-19
腾讯不能只有WorkBuddy
2026-11-20
谁在打造OpenAI首款AI硬件?苹果班底设计研发,果链负责制造
2026-11-20
「北美大豆包」谷歌,终于杀回 AI 牌桌中央
2026-11-20